فولاد مبارکه؛ فروش میتازد، سود جا میماند / پول کجای مسیر گم میشود؟
گروه اقتصادی اعداد منتشرشده در کدال یک دوگانگی قابل توجه را مقابل سهامداران فولاد مبارکه قرار داده است؛ در حالی که فروش ششماهه شرکت به حدود ۲۵۱ هزار میلیارد تومان رسیده و نسبت به دوره مشابه رشد قابل توجهی نشان میدهد، سود هر سهم در گزارش سهماهه نسبت به مدت مشابه سال قبل حدود ۲۶ درصد کاهش داشته است. همین فاصله میان رشد فروش و افت سودآوری، یک سؤال مهم ایجاد میکند: درآمد بیشتر چرا به رشد سود منجر نشده و ردپای پول را باید در کدام سرفصلهای مالی جستوجو کرد؟
به گزارش بولتن نیوز، پشت اعداد بزرگ فروش همیشه یک داستان بزرگتر وجود دارد؛ داستانی که گاهی در چند سطر پایینتر صورتهای مالی و میان یادداشتهای توضیحی خودش را نشان میدهد.
فولاد مبارکه فروش بالایی ثبت کرده است. اما فروش، پایان داستان نیست.
وقتی درآمد بالا میرود اما سود همپای آن حرکت نمیکند، وقت آن است که از ویترین فروش عبور کنیم و وارد حسابها شویم.
فروش بالا رفت؛ سود چرا عقب نشست؟
رشد درآمد میتواند محصول افزایش نرخ فروش، تغییر ترکیب محصولات، افزایش مقدار فروش یا مجموعهای از این عوامل باشد.
از سوی دیگر، افزایش بهای مواد اولیه، انرژی، دستمزد، محدودیتهای تولید و سایر هزینهها میتواند بخش قابل توجهی از افزایش درآمد را جذب کند.
بنابراین کاهش سود بهتنهایی اثباتکننده ضعف مدیریت یا اتلاف منابع نیست.
اما وقتی شرکتی در ابعاد فولاد مبارکه با چنین فاصلهای میان روند درآمد و سودآوری مواجه میشود، توضیح دقیق درباره عوامل آن یک مطالبه طبیعی سهامداران است.
نورد گرم ۲؛ «هزینههای جدی» یعنی چند هزار میلیارد تومان؟
مدیرعامل فولاد مبارکه پیشتر درباره توقف پروژه نورد گرم ۲ از تحمیل «هزینههای جدی» سخن گفته است.
بولتن نیوز یک سؤال ساده دارد:
هزینه جدی یعنی دقیقاً چقدر؟
تا امروز چه میزان پول در این پروژه هزینه شده است؟
ارزش پروژه در جریان تکمیل در دفاتر شرکت چقدر است؟
تأخیر پروژه چه هزینه مالی و ارزی به همراه داشته است؟
و مهمتر از همه، این سرمایه چه زمانی قرار است به تولید و درآمد تبدیل شود؟
در یک شرکت بورسی، پاسخ «هزینه زیادی داشته» کافی نیست؛ عدد باید روی میز قرار گیرد.
اشخاص وابسته؛ پول از کجا به کجا رفته است؟
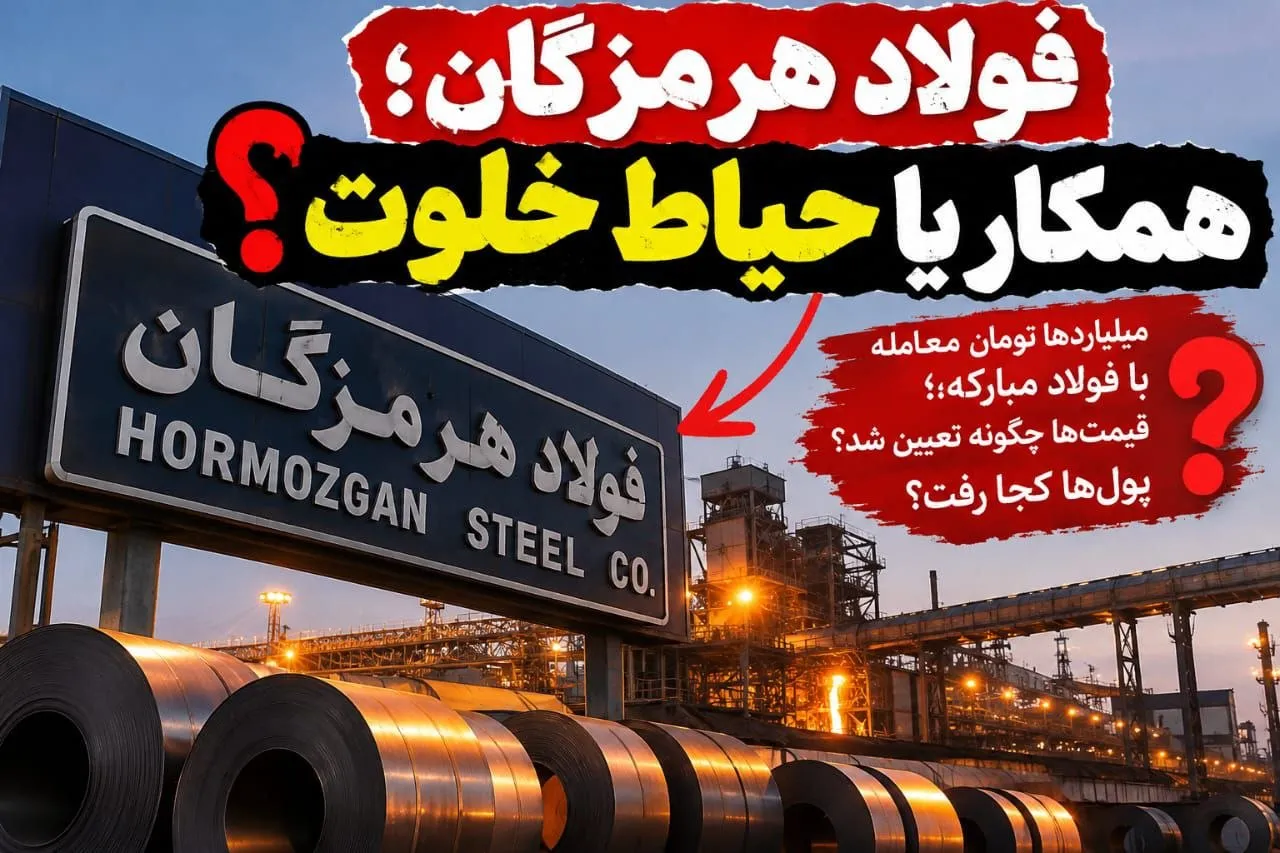
افشاهای فولاد مبارکه همچنین حاوی معاملات با شرکتهای وابسته، از جمله فولاد هرمزگان است.
اصل چنین معاملاتی در یک گروه بزرگ صنعتی غیرعادی نیست.
آنچه اهمیت دارد حجم معامله، قیمت، شرایط قرارداد، مانده حساب و نحوه تسویه آن است.
اینجاست که پرونده «ردپای پول» بولتن نیوز آغاز میشود.
قرار است بررسی کنیم چه میزان منابع میان فولاد مبارکه و شرکتهای وابسته جابهجا شده، چه میزان مطالبات یا بدهی باقی مانده و این ارقام در چه بازهای تسویه شدهاند.
پول فقط در حساب بانکی گم نمیشود
در صورتهای مالی، پول میتواند تبدیل به مطالبات شود.
میتواند در پیشپرداختها بماند.
میتواند وارد پروژه در جریان تکمیل شود.
میتواند صرف هزینه مالی شود.
یا سالها در قالب سرمایهگذاری و مطالبات از شرکتهای دیگر در ترازنامه باقی بماند.
هیچکدام از این موارد بهخودیخود نشانه تخلف نیست؛ اما وقتی رقم بزرگ باشد، حق سهامدار است بداند پول کجاست و چه بازدهی برای شرکت ایجاد کرده است.
بولتن نیوز «ردپای پول» فولاد مبارکه را دنبال میکند
از اینجا به بعد سؤال ما از مدیریت فولاد مبارکه فقط این نیست که چند هزار میلیارد تومان فروش داشتهاید.
سؤال مهمتر این است:
از این فروش عظیم، چه میزان به سود و وجه نقد تبدیل شده و چه میزان در هزینهها، مطالبات، پروژههای در جریان و حساب شرکتهای وابسته قرار گرفته است؟
بولتن نیوز صورتهای مالی، یادداشتهای توضیحی، گزارش حسابرس و افشاهای کدال فولاد مبارکه را در ادامه این پرونده تطبیق خواهد داد.
این بار قرار نیست فقط عدد فروش را بخوانیم؛ قرار است رد پول را تا آخرین سطر صورتهای مالی دنبال کنیم.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com