لاستیک پای دوم مردم است؛ هزینه ناکارآمدی را به قیمت تایر اضافه نکنید!
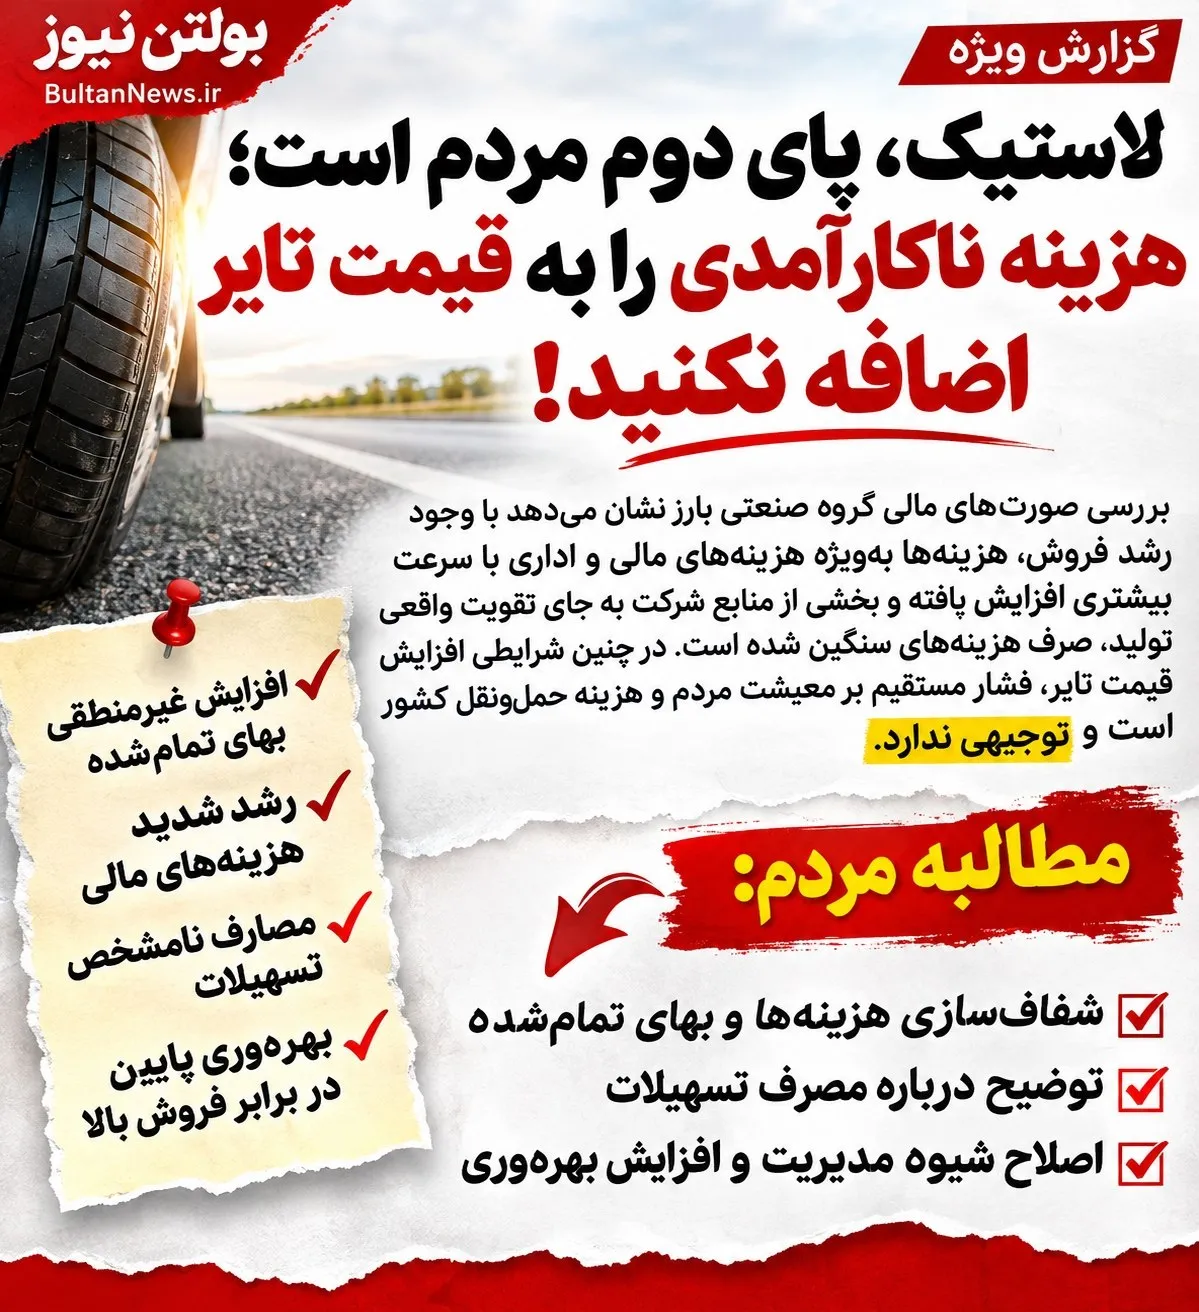
گروه اقتصادی: لاستیک برای جامعه کالایی حیاتی است؛ افزایش قیمت آن تنها هزینه صاحبان خودرو را بالا نمیبرد، بلکه بر حملونقل عمومی، جابهجایی کالا و معیشت مردم نیز اثر میگذارد. بررسی صورتهای مالی گروه صنعتی بارز نشان میدهد در سال 1404، رشد درآمد با افزایش متناسب سود عملیاتی همراه نبوده و هزینههای مالی فشار قابلتوجهی ایجاد کرده است. هرچند عملکرد نیمه نخست 1405 بهبود یافته، رشد شدید برخی سرفصلهای هزینه همچنان نیازمند پاسخگویی مدیریت است. آیا پیش از درخواست افزایش قیمت، تمام ظرفیتهای کاهش هزینه و اصلاح بهرهوری به کار گرفته شده است؟
به گزارش بولتننیوز، صنعت تایر یکی از بخشهای راهبردی تولید کشور است. لاستیک برای اقتصاد همان نقشی را دارد که پا برای حرکت انسان ایفا میکند. هر اختلال در تأمین یا افزایش ناموجه قیمت آن، مستقیماً بر هزینه حملونقل و زندگی مردم تأثیر میگذارد.
از این منظر، عملکرد شرکتهای بزرگ تولیدکننده تایر را نمیتوان صرفاً با رشد ریالی فروش ارزیابی کرد. شاخص واقعی موفقیت، تولید پایدار، کیفیت محصول، کنترل بهای تمامشده، افزایش بهرهوری و عرضه محصول با قیمت قابل دفاع است.
گروه صنعتی بارز بهعنوان یکی از تولیدکنندگان اصلی تایر کشور باید در این زمینه پاسخگو باشد.
۱. سال 1404؛ درآمد بالا رفت، اما حاشیه سود عملیاتی کاهش یافت
بر اساس صورت مالی تلفیقی اولیه سال 1404، درآمد عملیاتی گروه صنعتی بارز از حدود 19,455 میلیارد تومان در سال 1403 به 26,983 میلیارد تومان افزایش یافته است؛ یعنی حدود 39 درصد رشد.
اما بهای تمامشده درآمدهای عملیاتی از حدود 14,194 میلیارد تومان به 21,500 میلیارد تومان رسیده؛ افزایشی نزدیک به 51 درصد.
در نتیجه، سود ناخالص تنها حدود 4 درصد رشد کرده است.
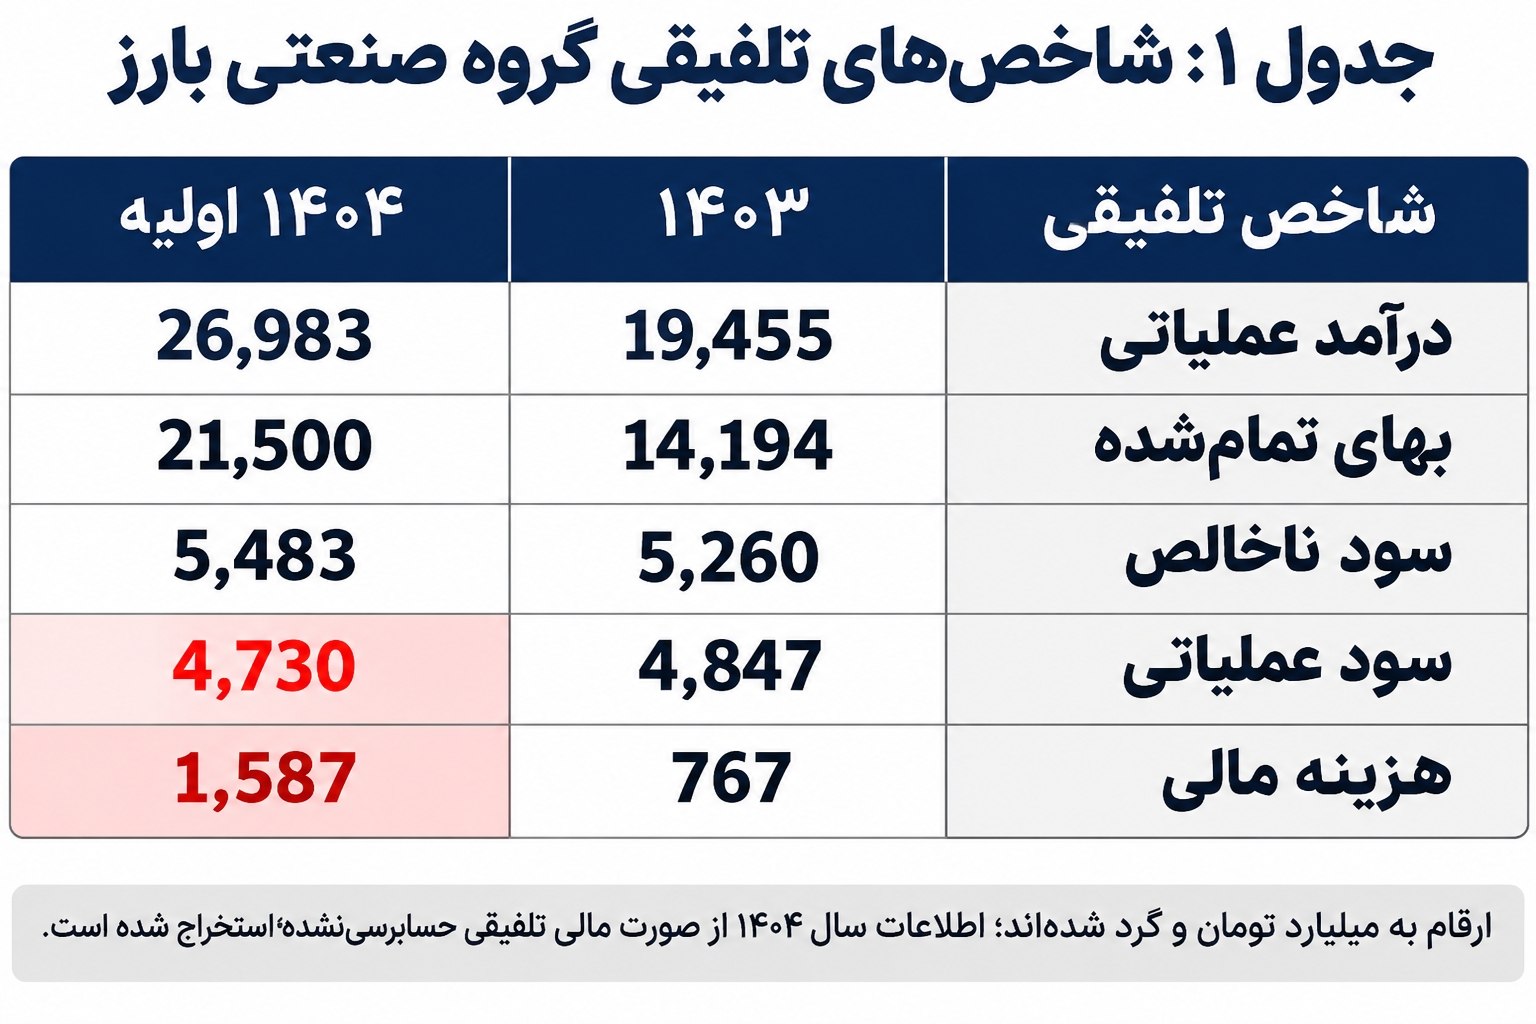
ارقام به میلیارد تومان و گرد شدهاند. اطلاعات سال 1404 از صورت مالی تلفیقی حسابرسینشده استخراج شده و باید با نسخه نهایی حسابرسیشده تطبیق داده شود.
این جدول یک واقعیت مهم را آشکار میکند: رشد بهای تمامشده از رشد درآمد پیشی گرفته است.
حاشیه سود ناخالص از حدود 27 درصد در سال 1403 به حدود 20 درصد در سال 1404 کاهش یافته است.
این افت حدود هفت واحد درصدی، پرسش مهمی درباره ساختار هزینهها ایجاد میکند.
چه میزان از افزایش هزینه ناشی از رشد واقعی قیمت مواد اولیه بوده است؟ چه میزان به تغییر ترکیب محصولات، افت بهرهوری، ضایعات تولید، هزینه انرژی و سایر عوامل مربوط میشود؟
بدون پاسخ دقیق به این پرسشها، افزایش بهای تمامشده نمیتواند بهتنهایی توجیهکننده افزایش قیمت فروش باشد.
۲. هزینه مالی بیش از دو برابر شد؛ پول کجا مصرف شده است؟
در همان صورت مالی، هزینه مالی از حدود 767 میلیارد تومان در سال 1403 به 1,587 میلیارد تومان در سال 1404 رسیده است؛ یعنی رشد حدود 107 درصدی.
این افزایش به معنای آن است که هزینه تأمین منابع مالی شرکت با سرعتی بسیار بیشتر از رشد فروش افزایش یافته است.
اما چرا؟
آیا تسهیلات برای توسعه ظرفیت تولید دریافت شدهاند؟ آیا صرف تأمین سرمایه در گردش شدهاند؟ آیا بخشی از استقراض برای بازپرداخت بدهیهای پیشین بوده است؟
اگر هزینه مالی افزایش یافته، مدیریت باید نشان دهد در برابر آن چه میزان تولید، ظرفیت، بهرهوری یا ارزش اقتصادی ایجاد شده است.
نمیتوان افزایش هزینه تأمین مالی را بدون بررسی منشأ و ضرورت آن، بهعنوان هزینهای اجتنابناپذیر پذیرفت و سپس بار آن را به مصرفکننده منتقل کرد.
۳. آثار ارزی؛ توضیح لازم است، نه پاسخ کلی
گزارش تفسیری مدیریت سال 1404 از افزایش 19,338,170 میلیون ریالی هزینههای صورتهای مالی در اثر تغییرات نرخ ارز سخن گفته است.
این رقم معادل حدود 1,934 میلیارد تومان است.
با این حال، این مبلغ را نباید بدون بررسی یادداشتهای حسابداری، به هزینه مالی یا بهای تمامشده اضافه کرد؛ زیرا احتمال همپوشانی با اقلام ثبتشده وجود دارد.
نکته مهمتر، ساختار تأمین مواد اولیه است.
با توجه به نقش مواد اولیه تولید داخل در صنعت تایر، مدیریت باید ترکیب واقعی خریدهای داخلی و وارداتی، سهم هرکدام از بهای تمامشده و میزان تأثیر تغییر نرخ ارز بر آنها را اعلام کند.
اگر مواد اولیه داخلی نیز با سازوکارهای وابسته به نرخ ارز قیمتگذاری میشوند، باید روشن شود این افزایش هزینه ناشی از سیاست قیمتگذاری تأمینکنندگان است یا تصمیمهای خرید و مدیریت موجودی شرکت.
این تفکیک برای دفاع از تولیدکننده و مصرفکننده به یک اندازه اهمیت دارد.
۴. نیمه نخست 1405؛ بهبود سودآوری، اما رشد هزینههای قابل بررسی
صورت مالی ششماهه منتهی به شهریور 1405، تصویری متفاوت از سال قبل ارائه میدهد.
شاخص شرکت اصلی| ششماهه 1404| ششماهه 1405| تغییر
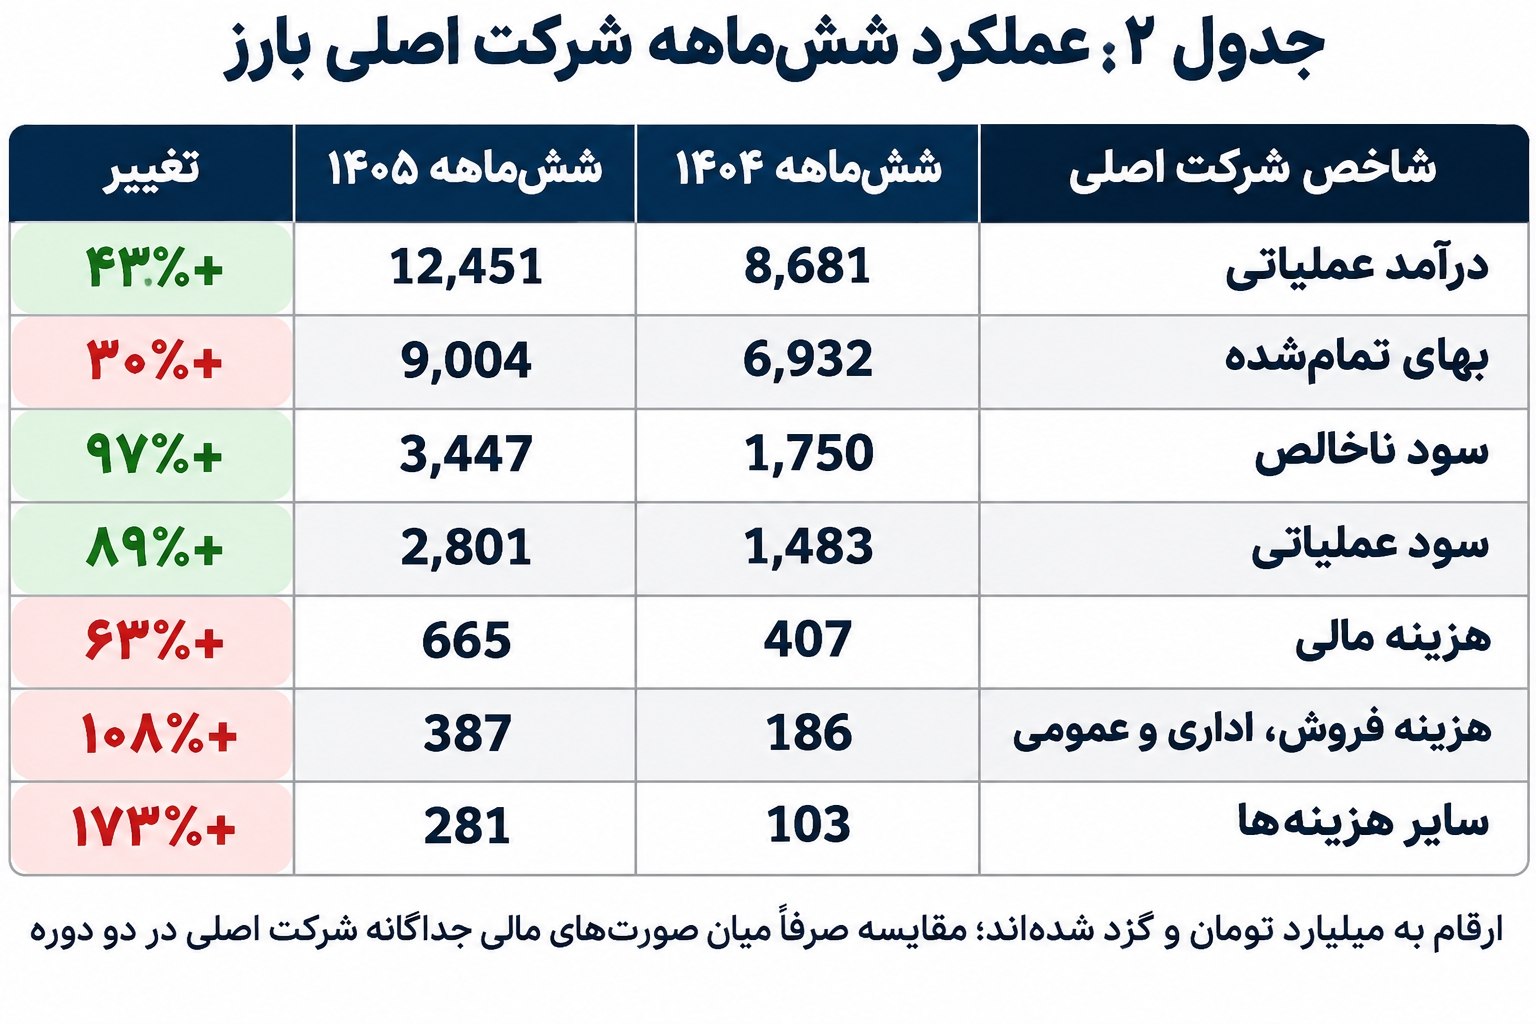
ارقام به میلیارد تومان و گرد شدهاند. مقایسه صرفاً میان صورتهای مالی جداگانه شرکت اصلی در دو دوره ششماهه است.
در این دوره حاشیه سود ناخالص از حدود 20.2 درصد به 27.7 درصد و حاشیه سود عملیاتی از حدود 17.1 درصد به 22.5 درصد افزایش یافته است.
این بهبود یک نکته مثبت و قابل اعتناست.
اما در کنار آن، هزینههای فروش، اداری و عمومی بیش از دو برابر و سایر هزینهها نزدیک به 2.7 برابر شدهاند.
چرا هزینههای اداری و عمومی با سرعتی بسیار بالاتر از درآمد رشد کردهاند؟
ترکیب این هزینهها چیست؟ چه میزان به دستمزد و الزامات قانونی مربوط میشود و چه میزان به خدمات، قراردادها، ساختار سازمانی و سایر مخارج اختصاص دارد؟
افزایش سودآوری نباید مانع حسابرسی دقیق هزینهها شود؛ همانطور که افزایش هزینهها نیز بهتنهایی اثباتکننده سوءمدیریت نیست.
۵. تولید واقعی مهمتر از رشد ریالی فروش است
گروه صنعتی بارز در گزارش مدیریت سال 1403، دستیابی به تولید 260 هزار تن تایر در افق 1408 را هدفگذاری کرده است.
اما برای سنجش عملکرد مدیریت باید روند مقدار تولید و فروش، ظرفیت عملیاتی، میزان ضایعات، توقف خطوط، سرمایهگذاری انجامشده و پیشرفت طرحهای توسعه مشخص شود.
افزایش درآمد ناشی از رشد قیمت با افزایش درآمد ناشی از تولید بیشتر یکسان نیست.
شرکتی که بتواند با کاهش هزینه واحد تولید، افزایش کیفیت و توسعه ظرفیت، محصول بیشتری عرضه کند، به منافع ملی خدمت کرده است.
در مقابل، اگر افزایش درآمد عمدتاً حاصل افزایش قیمت باشد و بهرهوری به همان نسبت بهبود نیابد، نمیتوان از موفقیت کامل مدیریت سخن گفت.
۶. آیا افزایش قیمت تایر آخرین راهکار است یا نخستین انتخاب؟
موضوع اصلی همینجاست.
پیش از هر تصمیم برای افزایش قیمت، لازم است مدیریت بارز و سایر تولیدکنندگان بزرگ صنعت تایر نشان دهند چه اقداماتی برای کاهش هزینههای غیرضروری، اصلاح تأمین مالی، کاهش ضایعات، بهبود بهرهوری و افزایش تولید انجام دادهاند.
همچنین نهادهای مسئول قیمتگذاری باید آثار تصمیمهای خود را بر مصرفکننده، حملونقل و هزینه توزیع کالا بررسی کنند.
نباید با فضاسازی درباره افزایش هزینهها، پیش از انتشار محاسبات قابل رسیدگی، ضرورت افزایش قیمت به جامعه القا شود.
افزایش قیمت نباید جایگزین اصلاح مدیریت شود.
۷. منافع نظام و مردم در تولید کارآمد است، نه انتقال هزینههای قابلاجتناب
نقد عملکرد بارز به معنای نادیده گرفتن اهمیت این مجموعه در تولید ملی نیست.
اتفاقاً اهمیت این شرکت ایجاب میکند تصمیمهای مدیریتی آن با حساسیت بیشتری بررسی شود.
مصالح نظام، حفظ اشتغال، حمایت از تولید و قدرت خرید مردم به یکدیگر پیوند دارند. هر هزینه غیرضروری که با اصلاح مدیریت قابل پیشگیری باشد، میتواند منابع موردنیاز توسعه صنعتی را کاهش دهد و فشار بیشتری بر مصرفکننده وارد کند.
بنابراین سهامداران عمده و هیئتمدیره بارز باید عملکرد مدیریت را نه صرفاً با میزان فروش، بلکه با کیفیت سود، کنترل هزینهها، جریان نقد، افزایش ظرفیت تولید و قیمت تمامشده واقعی ارزیابی کنند.
اگر بررسی دقیق حسابها ناکارآمدی مدیریتی را تأیید کند، تغییر شیوه مدیریت یک ضرورت اقتصادی است، نه یک انتخاب تشریفاتی.
مردم نباید صورتحساب ضعف مدیریت را بپردازند
صورتهای مالی بارز هم نشانههایی از فشار هزینه در سال 1404 دارند و هم از بهبود سودآوری در نیمه نخست 1405 حکایت میکنند.
اما همچنان پرسشهای مهمی درباره رشد هزینههای مالی، اداری و سایر هزینهها باقی است.
بولتننیوز از مدیریت گروه صنعتی بارز میخواهد با انتشار توضیحات مستند درباره بهای تمامشده، ترکیب مواد اولیه، تسهیلات، بهرهوری و برنامه کاهش هزینهها، زمینه ارزیابی دقیق عملکرد را فراهم کند.
لاستیک پای دوم مردم است. اجازه ندهید هزینههایی که میتوان با مدیریت بهتر مهار کرد، به بهای سنگینتری برای زندگی مردم تبدیل شود.
این مطالبه، دفاع از تولید ملی، منافع نظام و حقوق مصرفکننده است؛ نه سیاهنمایی علیه صنعت کشور.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com