آژیر قرمز در تأمین اجتماعی و شستا؛ این است رسم امانتداری از سرمایه کارگران و بازنشستگان؟
گروه اقتصادی وقتی شستا از سودهای کلان سخن میگوید، اما مجموعه تأمین اجتماعی همزمان با فشار نقدینگی، درخواست تسهیلات سنگین بانکی، برنامه وثیقهگذاری داراییهای بیننسلی و ابهامات حسابرسی مواجه است، آژیر خطر برای آینده سرمایه کارگران به صدا درمیآید. بررسی اسناد مالی و معاملات این مجموعه، پرسشهای مهمی درباره انضباط مالی، کیفیت سود، سرمایهگذاریهای غیرمولد و آثار احتمالی تأمین مالی ناترازیها بر شبکه بانکی و قدرت خرید مردم ایجاد کرده است. در چنین شرایطی، مدیران باید روشن کنند که منابع متعلق به میلیونها کارگر و بازنشسته چگونه مدیریت میشود و چه میزان از آن واقعاً به تولید و تأمین آینده بیمهشدگان بازمیگردد.
سودهای بزرگ، پرسشهای بزرگتر
به گزارش بولتننیوز، سازمان تأمین اجتماعی و شرکت سرمایهگذاری تأمین اجتماعی، موسوم به شستا، در موقعیتی قرار گرفتهاند که ارزیابی عملکرد آنها دیگر با اعلام سود، رشد ارزش داراییها یا تعداد شرکتهای زیرمجموعه امکانپذیر نیست.
آنچه اهمیت دارد، توان واقعی این مجموعه برای حفظ سرمایه بیمهشدگان، تأمین نقدینگی پایدار، تقویت تولید و ایفای تعهدات بلندمدت در برابر میلیونها کارگر و بازنشسته است.
بررسی اسناد مالی، گزارشهای حسابرسی، مکاتبات تأمین منابع و اظهارات انتقادی فریبرز کلانتری درباره نحوه اداره داراییهای تأمین اجتماعی، مجموعهای از پرسشهای جدی را پیش روی مدیران قرار میدهد.
بر اساس اطلاعات منتشرشده از صورتهای مالی شستا، سود خالص تلفیقی این مجموعه در سال مالی منتهی به خرداد ۱۴۰۵ حدود ۱۳۴٫۵ هزار میلیارد تومان و بدهیهای تلفیقی آن حدود ۳۳۴٫۱ هزار میلیارد تومان گزارش شده است.
این ارقام بهتنهایی نشانه بحران یا تخلف نیستند؛ اما زمانی که در کنار فشار نقدینگی سازمان تأمین اجتماعی و درخواست تأمین مالی بانکی قرار میگیرند، ضرورت بررسی کیفیت سود و جریان واقعی پول را آشکار میکنند.
بیشتر بخوانید
۷۵۰ شرکت شستا و ۳۰۰ شرکت دولتی؛ ظرفیت مغفول تحقق اهداف قانون اساسی
۳.۸ هزار میلیارد تومان زیان در شستا؛ حقوقهای نجومی مدیران دولتی بر دوش بازنشستگان
اتاق پول دولت در دل بورس؛ مستمری بازنشستگان، وثیقه بازی بزرگها
آقای سعیدی! مال ۴۰ میلیون حقوقبگیر را به اسارت گرفتید و میگویید شستا دولتی نیست؟
«عهد» میدری برای پاستور؟میدری باید درباره شستا، انتصابات و وضعیت کارگران پاسخگو باشد | شانس ابقای وزیر کار کم است
بیش از ۲۰۰ کرسی شستا در اختیار افراد خاص است | زیرمجموعه وزارت کار به ویرانه تبدیل شده استمطالبه بولتن نیوز از مدیران بزرگترین هلدینگ تأمین اجتماعی؛ دارایی بازنشستگان جای ابهام حسابداری نیست
شستا؛ بازنشستگان با رأی دادگاه زندگی نمیکنند، پولشان کجاست؟
پرسش اساسی این است: چه میزان از سود اعلامشده حاصل فعالیت عملیاتی و تولیدی است؟ چه مقدار به وجه نقد تبدیل شده و چه سهمی از آن واقعاً در اختیار سازمان تأمین اجتماعی قرار گرفته است؟
نباید فراموش کرد که سود تلفیقی شستا الزاماً معادل وجه نقد قابلاستفاده برای پرداخت مستمریها نیست. همین تفاوت، ضرورت انتشار صورت روشن جریان نقد و سودهای قابل تقسیم را دوچندان میکند.
۸۲ همت تسهیلات؛ صندوق بازنشستگی چرا به اعتبار بانکی وابسته میشود؟
یکی از مهمترین محورهای این پرونده، مکاتبات مربوط به تأمین منابع مالی سازمان تأمین اجتماعی است.
در اطلاعات منتشرشده، درخواست تسهیلاتی در حدود ۸۲ هزار میلیارد تومان مطرح شده و در مکاتبه دیگری نیز موضوع تأمین ۳۰ هزار میلیارد تومان منابع بانکی با پشتوانه سهام و داراییها مورد توجه قرار گرفته است.
البته باید میان درخواست تسهیلات، تصویب اعتبار و پرداخت واقعی آن تفاوت گذاشت. تا زمانی که اسناد پرداخت و قراردادهای قطعی بررسی نشدهاند، نمیتوان تمام این ارقام را بدهی بانکی تحققیافته دانست.
با وجود این، اصل پرسش پابرجاست: سازمانی که داراییهای گسترده و شرکتهای بزرگ تولیدی و سرمایهگذاری در اختیار دارد، چرا برای تأمین تعهدات خود به چنین منابعی نیاز پیدا میکند؟
اگر تسهیلات بانکی برای تأمین هزینههای جاری استفاده شود، بدون آنکه اصلاحی در ساختار درآمد و هزینه ایجاد کند، تعهد بازپرداخت به دورههای بعد منتقل خواهد شد.
این مسئله برای سازمانی که باید از حقوق نسلهای آینده بیمهشدگان نیز صیانت کند، اهمیت مضاعف دارد.
از تأمین کسری تا خطر فشار تورمی؛ رد پول باید روشن شود
یکی از مهمترین ابعاد مغفولمانده در ارزیابی عملکرد صندوقهای بزرگ، آثار تصمیمهای مالی آنها بر اقتصاد کلان است.
دریافت تسهیلات بانکی بهخودیخود به معنای افزایش پایه پولی یا وقوع تخلف نیست. بااینحال، اگر تأمین مالی کسریهای مکرر به گسترش اعتبارات بانکی بدون پشتوانه بازپرداخت پایدار، اضافهبرداشت بانکها یا اتکا به منابع بانک مرکزی منجر شود، میتواند فشارهای پولی و تورمی ایجاد کند.
بنابراین باید مشخص شود بانکهای تأمینکننده اعتبار از چه منابعی استفاده کردهاند، تسهیلات چگونه بازپرداخت میشود و آیا استقراض به ایجاد درآمد پایدار منجر شده است یا خیر.
موضوع فقط یک بدهی در صورت مالی نیست. اگر ناترازی بنگاهها و صندوقها در نهایت از مسیر نظام بانکی به افزایش نقدینگی و فشار بر قیمتها منتهی شود، هزینه آن به جامعه منتقل خواهد شد.
از همین منظر، دفاع از ریال و قدرت خرید مردم با انضباط مالی سازمانهای بزرگ اقتصادی ارتباط مستقیم دارد.
۱۸۰ همت انتقال سهام؛ سرمایه کارگران چگونه قیمتگذاری شد؟
یکی از اسناد مهم این پرونده، گزارش توجیهی افزایش سرمایه بانک رفاه کارگران در آبان ۱۴۰۵ است.
بر اساس این گزارش، انتقال مجموعهای از سهام مرتبط با سازمان تأمین اجتماعی به بانک رفاه با ارزش مجموع ۱۸۰ هزار میلیارد تومان مطرح شده است.
جزئیات ارزش اعلامشده عبارتاند از:
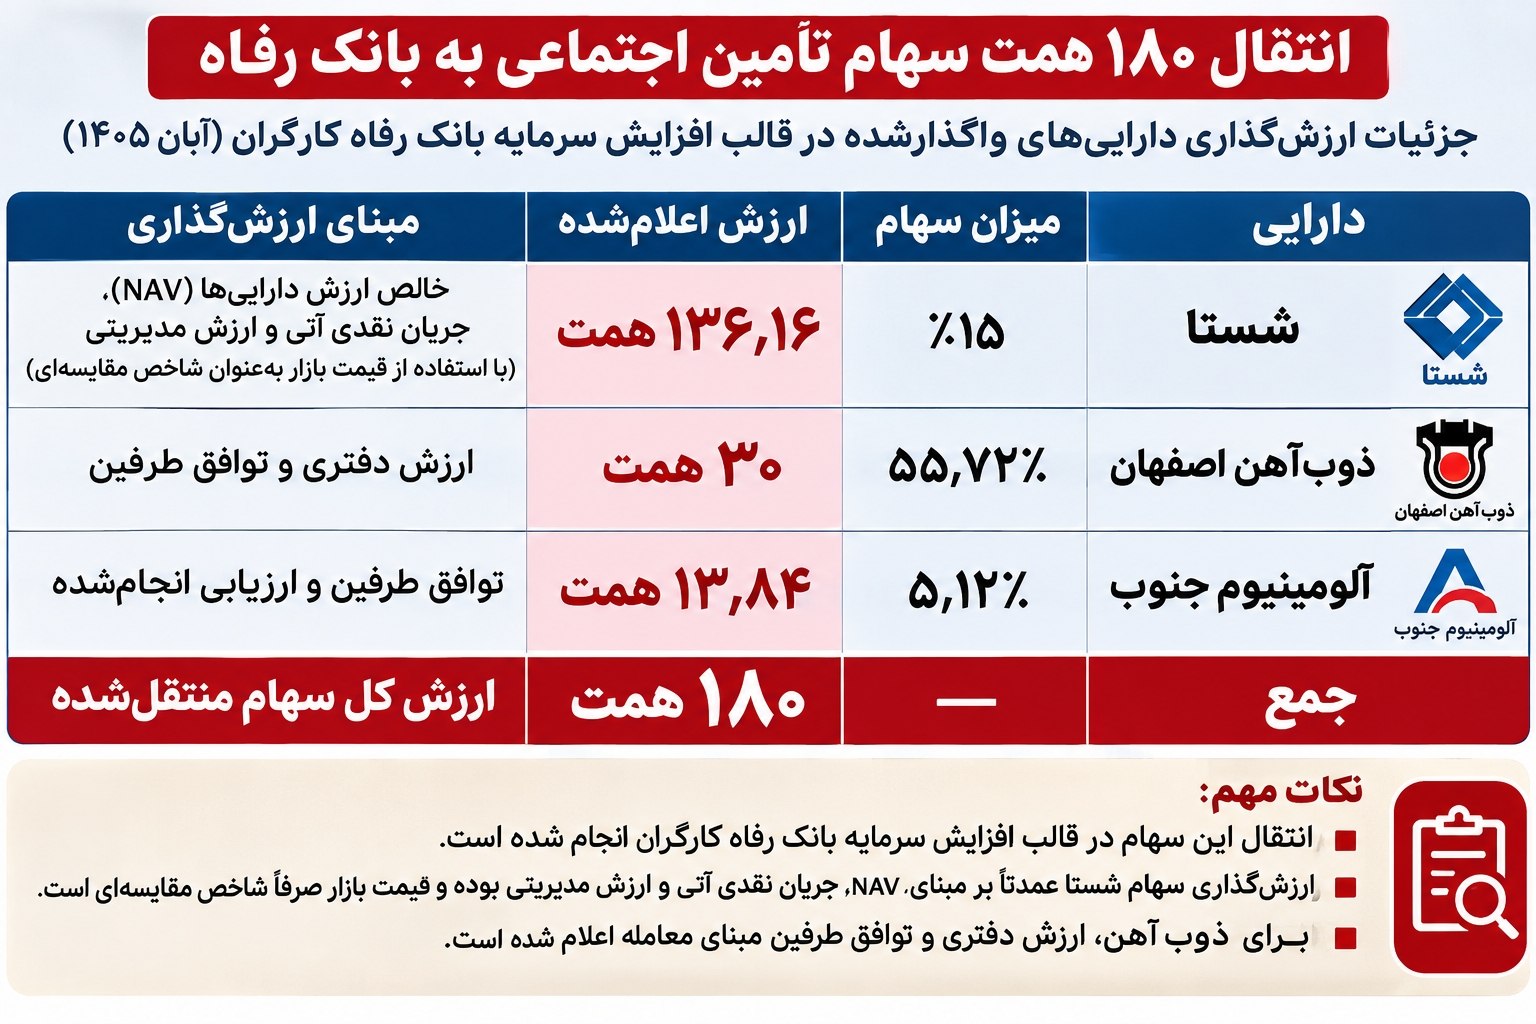
در گزارش بانک رفاه تصریح شده که ارزشگذاری سهام شستا عمدتاً بر مبنای خالص ارزش داراییها، جریان نقدی آتی و ارزش مدیریتی انجام شده و ارزش بازار صرفاً شاخصی برای مقایسه بوده است.
همچنین ارزشگذاری سهام ذوبآهن بر اساس ارزش دفتری و توافق طرفین عنوان شده است.
اینجا باید چند پرسش روشن مطرح شود.
آیا قیمتگذاری این داراییها با ارزیابی مستقل و قابل اتکا انجام شده است؟ آثار این انتقال بر حقوق مالکانه سازمان تأمین اجتماعی چیست؟ چه میزان از معامله به تسویه بدهی اختصاص یافته و چه میزان در افزایش سرمایه بانک منعکس شده است؟
مهمتر اینکه آیا این جابهجایی دارایی، نقدینگی واقعی برای پرداخت تعهدات سازمان ایجاد کرده یا صرفاً ساختار مالکیت و ثبتهای مالی را تغییر داده است؟
تسویه بدهی از طریق انتقال سهام میتواند اقدامی قانونی و اقتصادی باشد؛ اما در مورد داراییهای بیننسلی، شفافیت قیمتگذاری و آثار معامله ضرورتی غیرقابل چشمپوشی است.
وثیقهگذاری داراییها؛ سرمایه نسلهای آینده برای هزینههای امروز؟
در اطلاعات منتشرشده درباره برنامه تأمین منابع، نام شرکتها و داراییهایی مانند هپکو، رجا، توسعه نیشکر، هلدینگ گردشگری تأمین اجتماعی و گروه هتلهای هما در فهرست داراییهای پیشنهادی برای تضمین تأمین مالی دیده میشود.
ارزش تقریبی داراییهای این فهرست حدود ۱۳۸٫۴ همت اعلام شده است.
معرفی دارایی برای وثیقه به معنای انتقال قطعی مالکیت یا حتی تحقق قرارداد وثیقه نیست؛ اما اهمیت موضوع را کاهش نمیدهد.
اگر دارایی مولد برای تأمین منابع کوتاهمدت در معرض تعهد قرار میگیرد، باید برنامه بازپرداخت، زمان آزادسازی وثیقه و ارزیابی ریسک آن روشن باشد.
مدیریت داراییهای تأمین اجتماعی نمیتواند تنها به تأمین منابع امروز محدود شود. این داراییها پشتوانه تعهداتی هستند که ممکن است چند دهه ادامه داشته باشند.
هشدار حسابرس؛ ارزش واقعی داراییها چقدر است؟
اظهارنظر مشروط حسابرس درباره صورتهای مالی شستا از دیگر محورهای قابل توجه است.
در گزارش حسابرسی، موضوع رعایت برخی الزامات مربوط به ارزشگذاری داراییهای ثابت و سرمایهگذاریهای بلندمدت مطرح شده و حسابرس درباره آثار مالی برخی موارد، به دلیل کافینبودن اطلاعات، امکان تعیین رقم قطعی نداشته است.
این مسئله زمانی اهمیت بیشتری پیدا میکند که همان داراییها مبنای فروش، انتقال مالکیت، وثیقهگذاری یا تصمیمهای سرمایهگذاری قرار گیرند.
اگر ارزش داراییها محل ابهام باشد، ارزیابی دقیق سود، حقوق مالکانه و قیمت منصفانه معاملات نیز دشوارتر خواهد شد.
مدیران شستا باید توضیح دهند برای رفع ابهامات حسابرسی چه اقداماتی انجام دادهاند و چه زمانی آثار مالی آنها بهطور شفاف مشخص خواهد شد.
سپردهگذاری و فعالیتهای غیرمرتبط؛ شرکت تولیدی یا بنگاه مالی؟
یکی از مهمترین پرسشهای این پرونده به نحوه مصرف منابع در شرکتهای زیرمجموعه شستا و تاپیکو بازمیگردد.
آیا منابع نقد شرکتهای تولیدی در خدمت تأمین مواد اولیه، سرمایه در گردش، تکمیل طرحهای توسعه و افزایش ظرفیت تولید قرار گرفته یا بخشی از آن در سپردههای بانکی، سرمایهگذاریهای مالی و فعالیتهایی خارج از مأموریت اصلی شرکتها نگهداری شده است؟
سپردهگذاری بانکی برای مدیریت نقدینگی، بهخودیخود اقدامی غیرقانونی یا غیرمتعارف نیست.
اما اگر شرکتی همزمان با کمبود سرمایه در گردش، تأخیر در اجرای پروژه و هزینههای سنگین مالی روبهرو باشد، نگهداری منابع قابل توجه در سپردهها یا سرمایهگذاریهای کمارتباط نیازمند توضیح اقتصادی است.
باید مشخص شود مانده سپردههای بانکی هر شرکت چقدر بوده، چه میزان سود سپرده دریافت شده و در مقابل چه میزان هزینه مالی بابت تسهیلات پرداخت شده است.
همچنین ضروری است سرمایهگذاریهای خارج از فعالیت اصلی، معاملات با اشخاص وابسته و پیشپرداختهای عمده به تفکیک بررسی شوند.
بدون چنین اطلاعاتی، نمیتوان درباره انحراف قطعی منابع حکم داد؛ اما نمیتوان از مطالبه شفافیت درباره آنها نیز صرفنظر کرد.
خرید دارایی ثابت؛ قیمت معامله را چه کسی تعیین کرده است؟
موضوع دیگر، خرید زمین، ساختمان و سایر داراییهای ثابت توسط شرکتهای این مجموعه است.
در چنین معاملاتی باید هدف خرید، ضرورت عملیاتی، قیمت کارشناسی، روش انتخاب فروشنده و احتمال وجود رابطه میان طرفین معامله روشن باشد.
خرید دارایی غیرعملیاتی در شرایطی که شرکت برای تأمین مالی تولید با محدودیت روبهرو است، باید از منظر بازده اقتصادی و رعایت منافع سهامداران ارزیابی شود.
همچنین در بررسیهای تحریریه، موضوع خرید دو ساختمان با قیمتی بالاتر از ارزش بازار مطرح شده است. بااینحال، تا زمان احراز نام خریدار، مبلغ معامله و گزارش کارشناسی، نمیتوان این ادعا را به شرکت مشخصی نسبت داد.
بولتننیوز انتظار دارد فهرست معاملات عمده املاک و داراییهای ثابت، همراه با گزارشهای کارشناسی و مصوبات هیئتمدیره، در دسترس بررسی قرار گیرد.
آقای سعیدی! این است رسم امانتداری از سرمایه کارگران؟
بولتننیوز پیشتر در گزارشی با عنوان «آقای سعیدی! افتخار مدیر شستا باید آرامش خانواده کارگر ایرانی باشد، نه رفاه خانواده خودش در خارج از کشور!» بر مسئولیت اخلاقی مدیریت سرمایه کارگران و بازنشستگان تأکید کرده بود.
اکنون فارغ از مسائل شخصی و خانوادگی، اسناد مالی و پرسشهای مطرحشده درباره عملکرد این مجموعه، همان مسئولیت را از زاویهای جدیتر پیش روی مدیرعامل شستا قرار داده است.
آقای سعیدی! افتخار مدیریت شستا باید آرامش خانواده کارگر ایرانی، پایداری منابع بازنشستگان و حفظ ارزش سرمایه آنان باشد؛ نه صرفاً ارائه ارقام بزرگ سود و دارایی.
وقتی درباره بدهیها، کیفیت سود، ارزشگذاری داراییها و نحوه مصرف منابع پرسشهای جدی وجود دارد، انتظار میرود مدیرعامل شستا در حدود مسئولیت خود با سند و عدد پاسخ دهد.
امانتداری از سرمایه کارگران با شعار اثبات نمیشود؛ با انضباط مالی، شفافیت و نتایج واقعی مدیریت سنجیده میشود.
شستا باید پشتوانه تولید باشد، نه محل جابهجایی دائمی منابع
ماهیت شستا با یک شرکت سرمایهگذاری معمولی تفاوت دارد.
سرمایه این مجموعه در نهایت با حقوق و آینده بیمهشدگان و بازنشستگان ارتباط دارد. بنابراین معیار ارزیابی مدیران آن نباید تنها افزایش ارزش پرتفوی یا رشد سود حسابداری باشد.
مدیریت موفق باید بتواند نشان دهد شرکتهای تولیدی چه میزان بهرهوری داشتهاند، چه مقدار سود نقدی قابل اتکا ایجاد کردهاند و چه سهمی از منابع آنها صرف توسعه فعالیت اصلی شده است.
در مقابل، رشد بدهی، افزایش هزینه مالی، معاملات پیچیده درونگروهی و اتکای مستمر به انتقال دارایی، بدون ارائه تصویر روشن از جریان نقد، پرسشهای جدی ایجاد میکند.
سازمان تأمین اجتماعی و شستا باید از تبدیلشدن به چرخهای که در آن داراییها برای تسویه بدهی منتقل میشوند و بدهیهای تازه برای تأمین هزینههای جاری شکل میگیرند، جلوگیری کنند.
پاسخگویی باید از اعداد آغاز شود، نه از روابط عمومی
انتقادهای مطرحشده از سوی فریبرز کلانتری درباره مدیریت و نظارت بر داراییهای تأمین اجتماعی، ضرورت بررسی دقیق تصمیمهای اقتصادی این مجموعه را برجسته میکند.
بااینحال، تعیین مسئولیت هر تصمیم نیازمند شناسایی مرجع تصویب و اجرای آن است.
وزارت تعاون، کار و رفاه اجتماعی، سازمان تأمین اجتماعی، شستا، تاپیکو، بانک رفاه و مدیران شرکتهای تابعه هرکدام در محدوده اختیارات خود مسئول پاسخگویی هستند.
نمیتوان مسئولیت تمام تصمیمها را به یک نهاد یا مدیر نسبت داد؛ اما ساختار پیچیده مالکیت نیز نباید مانع شناسایی مسئولیتها شود.
پرسشهای اصلی بولتننیوز روشن است:
۱. از تسهیلات درخواستشده، چه میزان تصویب و واقعاً پرداخت شده و منابع بازپرداخت آن چیست؟
۲. چه میزان از داراییهای سازمان و شرکتهای تابعه در وثیقه بانکها قرار گرفته است؟
۳. ارزشگذاری انتقال ۱۸۰ همتی سهام بر چه مستندات کارشناسی استوار بوده است؟
۴. مانده سپردههای بانکی و درآمدهای مالی شرکتهای تابعه در برابر بدهیها و هزینههای مالی آنها چقدر است؟
۵. چه میزان از سود اعلامشده شستا به وجه نقد و منابع قابلاستفاده برای سازمان تبدیل شده است؟
۶. برنامه رفع ایرادهای گزارش حسابرس چیست و چه کسانی مسئول اجرای آن هستند؟
۷. خریدهای عمده دارایی ثابت و معاملات با اشخاص وابسته با چه سازوکار نظارتی انجام شدهاند؟
سخن پایانی؛ نباید هزینه ناترازی را از جیب مردم پرداخت کرد
آنچه امروز در تأمین اجتماعی و شستا نیازمند بررسی جدی است، فقط میزان بدهی یا رقم سود نیست؛ مسئله اصلی، کیفیت مدیریت منابعی است که به نسلهای مختلف کارگران و بازنشستگان تعلق دارد.
سود حسابداری بدون جریان نقد پایدار، نمیتواند بهتنهایی تضمینکننده توان پرداخت تعهدات باشد. دارایی ارزشمند نیز اگر برای پوشش کسریهای مکرر به وثیقه تبدیل شود، بدون برنامه روشن بازپرداخت، ممکن است با ریسکهای تازه مواجه شود.
از سوی دیگر، هر تصمیمی که منابع تولید را به فعالیتهای غیرمولد منتقل کند یا هزینه تأمین مالی را افزایش دهد، باید از منظر آثار آن بر اشتغال، تولید و قدرت خرید مردم مورد ارزیابی قرار گیرد.
تأمین اجتماعی نباید برای انجام تعهدات امروز، آینده سرمایه کارگران را در معرض خطر قرار دهد. شستا نیز باید نشان دهد پشتوانهای واقعی برای این سازمان است، نه صرفاً مجموعهای از داراییهای بزرگ و سودهای ثبتشده در صورتهای مالی.
آژیر قرمز این گزارش، اعلام ورشکستگی یا اثبات تخلف نیست؛ هشداری است درباره ضرورت شفافیت، اصلاح ناترازی و جلوگیری از تشدید خطرهای مالی.
اکنون نوبت مدیران است که با سند و عدد پاسخ دهند:
پول کارگران کجاست، چگونه مدیریت میشود و چه میزان از آن واقعاً به تولید و تأمین آینده بیمهشدگان بازمیگردد؟
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com