صورتهای مالی بانک تجارت؛ رشد سود در میان انبوهی از ناهماهنگیهای مالی
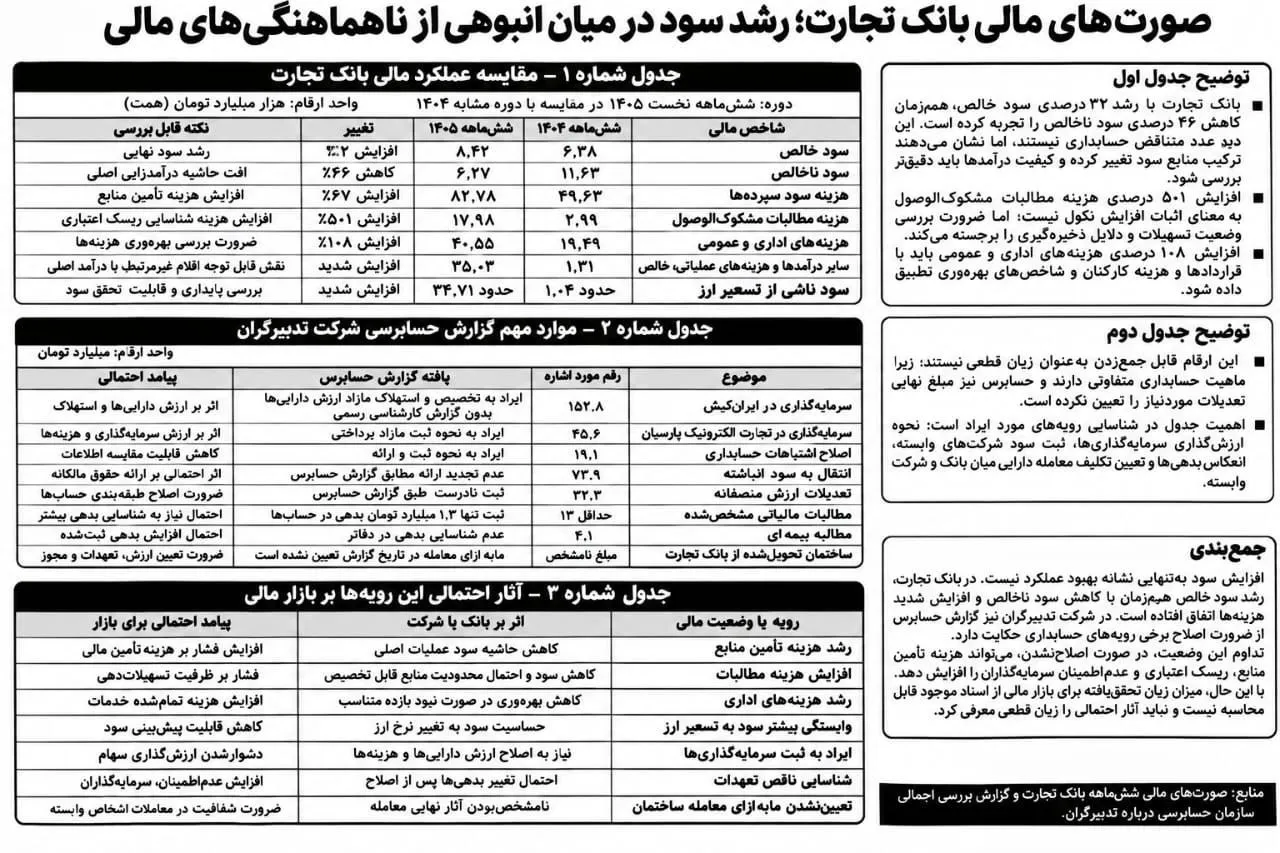
به گزارش بولتننیوز، بانک تجارت در صورتهای مالی ششماهه منتهی به ۳۱ شهریور ۱۴۰۵، سود خالص ۸ هزار و ۴۲۳ میلیارد تومانی گزارش کرده که نسبت به دوره مشابه سال گذشته ۳۲ درصد افزایش یافته است.
اما در همین دوره، سود ناخالص بانک از ۱۱ هزار و ۶۲۹ میلیارد تومان به ۶ هزار و ۲۷۲ میلیارد تومان کاهش یافته است.
این تفاوت نشان میدهد افزایش سود نهایی با بهبود متناسب درآمدزایی عملیات اصلی همراه نبوده است.
هزینه سود سپردهها ۶۷ درصد افزایش یافته، درحالیکه رشد درآمد عملیاتی ۴۵ درصد بوده است.
تداوم چنین فاصلهای میتواند حاشیه سود فعالیتهای اصلی بانک را تحت فشار قرار دهد و وابستگی نتیجه نهایی عملکرد را به سایر درآمدها افزایش دهد.
هزینه مطالبات شش برابر شد؛ چه اتفاقی برای منابع بانک افتاده است؟
هزینه مطالبات مشکوکالوصول بانک تجارت از حدود ۲ هزار و ۹۹۳ میلیارد تومان به ۱۷ هزار و ۹۸۲ میلیارد تومان رسیده است؛ افزایشی معادل ۵۰۱ درصد.
این رقم بهتنهایی اثباتکننده افزایش نکول تسهیلات نیست، اما نشاندهنده رشد بسیار سنگین هزینه شناسایی ریسک اعتباری در صورتهای مالی است.
چنانچه این افزایش ناشی از افت کیفیت مطالبات باشد، پیامد آن تنها متوجه سهامداران نخواهد بود.
منابعی که بهموقع بازنگردند، توان بانک را برای اعطای تسهیلات تازه محدود میکنند و ممکن است فشار بیشتری بر هزینه تأمین منابع وارد کنند.
مدیریت بانک تجارت باید سهم تغییر نرخ ارز، طبقهبندی مطالبات و عدم بازپرداخت واقعی تسهیلات را در این افزایش روشن کند.
هزینه اداره بانک بیش از دو برابر شد
هزینههای اداری و عمومی بانک تجارت از ۱۹ هزار و ۴۹۲ میلیارد تومان به ۴۰ هزار و ۵۵۱ میلیارد تومان افزایش یافته است؛ رشدی معادل ۱۰۸ درصد.
افزایش هزینهها در شرایط تورمی قابل انتظار است، اما رشد بیش از دوبرابری آنها ضرورت ارزیابی بهرهوری و کنترل مخارج را مطرح میکند.
چنانچه این روند با افزایش متناسب بهرهوری همراه نباشد، هزینه تمامشده خدمات بانکی افزایش مییابد و فشار بیشتری بر منابع بانک وارد میشود.
بانک تجارت باید روشن کند افزایش هزینهها در کدام فعالیتها متمرکز بوده و چه نتایج قابل اندازهگیری برای بانک ایجاد کرده است.
۳۴ هزار میلیارد تومان سود تسعیر ارز؛ درآمد حسابداری یا جریان نقد؟
بانک تجارت در نیمه نخست سال جاری حدود ۳۴ هزار و ۷۱۴ میلیارد تومان سود ناشی از تسعیر داراییها و بدهیهای ارزی عملیاتی شناسایی کرده است.
این درآمد حاصل تغییر ارزش ریالی اقلام ارزی است و به معنای ارزبازی یا انجام معاملات سوداگرانه نیست.
با این حال، شناسایی سود تسعیر لزوماً معادل ورود وجه نقد به بانک نیست.
از آنجا که رقم مزبور بیش از چهار برابر سود خالص دوره است، بررسی قابلیت وصول داراییهای ارزی و میزان اتکای سودآوری بانک به تغییر نرخ ارز اهمیت ویژهای دارد.
این موضوع میتواند بر ارزیابی سهامداران از پایداری سود بانک اثر بگذارد.
درآمد تدبیرگران افزایش یافت؛ سود کاهش پیدا کرد
در مجموعه تدبیرگران فناوری اطلاعات تجارت ایرانیان، درآمد عملیاتی تلفیقی ۴۵ درصد افزایش یافته، اما سود عملیاتی ۳۵ درصد و سود خالص ۲۹ درصد کاهش یافته است.
این اختلاف نشان میدهد رشد فعالیتهای درآمدزا با کنترل متناسب هزینهها همراه نبوده است.
همزمان، سازمان حسابرسی در گزارش بررسی اجمالی صورتهای مالی این مجموعه، درباره نحوه ثبت سرمایهگذاریها و محاسبه سهم سود شرکتهای وابسته ایرادهای مشخصی مطرح کرده است.
در ارتباط با سرمایهگذاری در کارت اعتباری ایرانکیش، مبلغ ۱۵۲ میلیارد و ۸۰۰ میلیون تومان مازاد ارزش منصفانه داراییها بدون گزارش کارشناسی رسمی به حساب داراییها تخصیص یافته و مستهلک شده است.
همچنین نحوه ثبت مبلغ ۴۵ میلیارد و ۶۰۰ میلیون تومان مربوط به سرمایهگذاری در تجارت الکترونیک پارسیان مورد ایراد قرار گرفته است.
این رویهها میتوانند بر ارزش دفتری سرمایهگذاریها، هزینه استهلاک و قابلیت مقایسه صورتهای مالی اثر بگذارند.
اصلاح اشتباهات حسابداری؛ آثار مالی هنوز تعیین نشده است
در بخش دیگری از گزارش سازمان حسابرسی، نحوه اعمال روش ارزش ویژه و شناسایی سهم گروه از سود شرکتهای وابسته صحیح تشخیص داده نشده است.
از جمله، ثبت ۱۹ میلیارد و ۱۰۰ میلیون تومان اصلاح اشتباه، انتقال ۷۳ میلیارد و ۹۰۰ میلیون تومان به سود انباشته بدون تجدید ارائه و ثبت نادرست ۳۲ میلیارد و ۳۰۰ میلیون تومان تعدیلات ارزش منصفانه مورد اشاره قرار گرفته است.
حسابرس اصلاح حسابها را ضروری دانسته، اما تعیین آثار نهایی تعدیلات را امکانپذیر اعلام نکرده است.
در نتیجه، هنوز نمیتوان اثر خالص این موارد بر سود یا حقوق مالکانه را بهصورت قطعی محاسبه کرد.
با این حال، باقیماندن چنین ایرادهایی بدون تعیین تکلیف، قابلیت اتکای اطلاعات مالی را کاهش میدهد و تصمیمگیری سرمایهگذاران را دشوارتر میکند.
بدهیهای مالیاتی و بیمهای؛ تعهداتی که کامل منعکس نشدهاند
در گزارش بررسی اجمالی تدبیرگران، به مطالبات مالیاتی و بیمهای اشاره شده که آثار کامل آنها در حسابها منظور نشده است.
از جمله، در برابر حداقل ۱۳ میلیارد تومان مطالبات مالیاتی مشخصشده، تنها یک میلیارد و ۳۰۰ میلیون تومان بدهی ثبت شده است.
همچنین ۴ میلیارد و ۱۰۰ میلیون تومان مطالبه بیمهای یکی از شرکتهای فرعی در دفاتر شناسایی نشده است.
هرچند مطالبه دستگاههای اجرایی الزاماً به معنای قطعیشدن بدهی نیست، حسابرس ضرورت اصلاح حسابها را مطرح کرده است.
عدم انعکاس صحیح تعهدات، در صورت احراز شرایط شناسایی، میتواند تصویری کمتر از میزان واقعی بدهیها ارائه دهد و بر ارزیابی توان مالی مجموعه اثر بگذارد.
ساختمان تحویل شد؛ ارزش معامله هنوز مشخص نبود
مطابق گزارش حسابرس، ساختمان دفتر مرکزی تدبیرگران در ۱۸ فروردین ۱۴۰۵ از بانک تجارت تحویل گرفته شده، اما مابهازای آن در زمان تهیه گزارش مشخص نبوده است.
تعیین مابهازا و انتقال مالکیت نیز به اخذ مجوز بانک مرکزی وابسته اعلام شده است.
در معاملات میان بانک و شرکتهای وابسته، روشنبودن ارزش معامله، تعهدات طرفین و نحوه ثبت حسابداری برای حفاظت از حقوق سهامداران اهمیت دارد.
بنابراین ضروری است بانک تجارت و تدبیرگران وضعیت مجوز، ارزشگذاری و ثبت مالی این معامله را اعلام کنند.
پیامد این رویهها برای بازار مالی چیست؟
مجموعه موارد بررسیشده، اگر اصلاح و شفافسازی نشوند، میتوانند پیامدهایی فراتر از صورتهای مالی یک بانک داشته باشند.
افزایش هزینه مطالبات ممکن است ظرفیت تسهیلاتدهی را تحت فشار قرار دهد؛ رشد هزینههای عملیاتی میتواند بهرهوری منابع را کاهش دهد؛ و ابهام در ارزشگذاری داراییها و شناسایی تعهدات، ارزیابی ریسک سرمایهگذاری را دشوارتر کند.
در بازار سرمایه نیز کیفیت اطلاعات مالی مستقیماً بر اعتماد سرمایهگذاران اثر میگذارد. هرچه فاصله میان سود اعلامی و قابلیت اتکای اجزای آن بیشتر باشد، نیاز بازار به توضیح و افشای دقیقتر افزایش مییابد.
البته از اسناد موجود نمیتوان نتیجه گرفت این موارد تاکنون موجب زیان مشخصی به کل بازار مالی شدهاند. آنچه قابل دفاع است، هشدار درباره هزینهها و ریسکهایی است که استمرار این رویهها میتواند ایجاد کند.
مدیریت بانک تجارت باید پاسخ دهد
مدیریت بانک تجارت لازم است درباره دلایل افزایش هزینه مطالبات، رشد هزینههای اداری، کیفیت سود ارزی و برنامه کنترل هزینهها توضیح مستند ارائه کند.
مدیران تدبیرگران نیز باید وضعیت اصلاح ثبتهای مورد ایراد سازمان حسابرسی، آثار مالی تعدیلات، تعیین تکلیف بدهیها و وضعیت ساختمان تحویلشده را روشن کنند.
صورتهای مالی فقط برای اعلام سود نیستند؛ باید امکان قضاوت درباره کیفیت تصمیمهای مدیریتی و سرنوشت منابع را فراهم کنند.
وقتی هزینهها با سرعتی بیشتر از درآمدهای اصلی رشد میکنند و برخی رویههای حسابداری شرکت وابسته نیازمند اصلاح تشخیص داده میشوند، پاسخگویی مدیریت یک ضرورت حرفهای است، نه یک انتخاب تبلیغاتی.
بولتننیوز آمادگی دارد پاسخ مستند بانک تجارت و شرکت تدبیرگران را دریافت و منتشر کند.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com