مالیات بلاگرها و اینفلوئنسرها در سال 1405 چقدر است؟
در اقتصاد دیجیتال، بلاگرها و اینفلوئنسرها با تولید محتوا در پلتفرمهایی مانند اینستاگرام و یوتیوب، جامعه مخاطبان خود را شکل میدهند. در سال ۱۴۰۵، با گسترش اقتصاد دیجیتال، قوانین مربوط به مالیات بلاگرها و اینفلوئنسرها در نظام مالیاتی ایران با حساسیت بیشتری دنبال میشود.
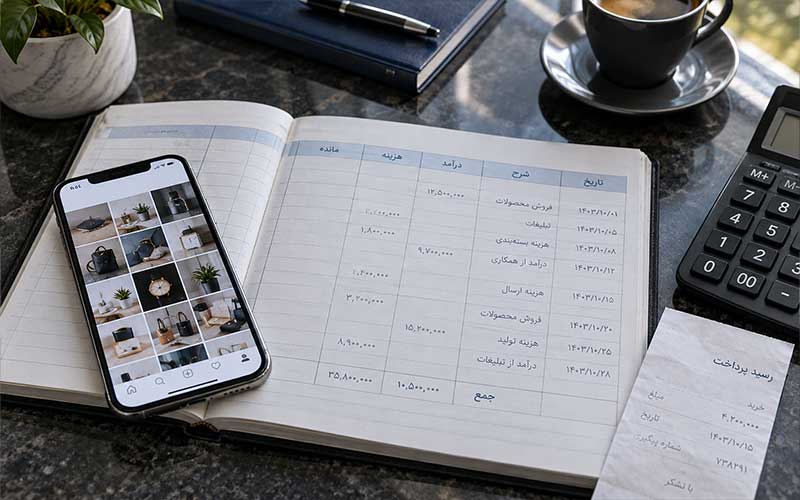
در سال ۱۴۰۵، با گسترش اقتصاد دیجیتال، قوانین مربوط به مالیات بلاگرها و اینفلوئنسرها در نظام مالیاتی ایران با حساسیت بیشتری دنبال میشود.
تمام افرادی که از طریق تولید محتوا، تبلیغات یا همکاری با برندها کسب درآمد دارند، مشمول قوانین مالیاتهای مستقیم، بهویژه ماده ۱۳۱ هستند. بر این اساس، نرخ مالیات به صورت پلکانی محاسبه میشود: درآمد خالص تا سقف 400 میلیون تومان با نرخ ۱۵ درصد، مبالغ بین 4۰۰ تا 8۰۰ میلیون تومان با نرخ ۲۰ درصد و درآمدهای بالای 800 میلیون تومان مشمول ۲۵ درصد مالیات خواهند بود. همچنین، طبق قوانین، یک معافیت سالانه در حدود ۴۷.۵ میلیون تومان نیز لحاظ میشود که بسته به تورم هر سال تغییر میکند.
سازمان امور مالیاتی کشور با بهرهگیری از زیرساختهای طرح جامع مالیاتی و تحلیل دقیق تراکنشهای بانکی، بهطور مستمر درآمدهای دیجیتال را رصد میکند. این نظارتها باعث میشود پیشبینی شود که میانگین مالیات پرداختی برای فعالان این حوزه، رقمی بین ۱۰ تا ۲۰ درصد درآمد خالص آنها باشد.
با توجه به این شفافیت مالی، عدم ثبتنام و بیتوجهی به تکالیف قانونی، ریسک جریمههای مالیاتی را به همراه دارد. به همین علت، انجام بهموقع مراحل قانونی و نگهداری دقیق اسناد مالی برای تمام تولیدکنندگان محتوا ضروری است.
در صورت نیاز به مشاوره تخصصی در این زمینه، مشاور مالیاتی دادیس در تهران آماده ارائه خدمات حرفهای به شماست.
بلاگر یا اینفلوئنسر به چه کسی گفته میشود؟
در اقتصاد دیجیتال، بلاگرها و اینفلوئنسرها با تولید محتوا در پلتفرمهایی مانند اینستاگرام و یوتیوب، جامعه مخاطبان خود را شکل میدهند. برای درک بهتر تفاوت عملکردی این دو گروه، میتوان به جدول زیر توجه کرد:
|
ویژگی |
اینفلوئنسر |
بلاگر |
|
تمرکز اصلی: |
ایجاد نفوذ و تغییر رفتار مخاطب |
تولید محتوای تخصصی |
|
درآمدزایی: |
همکاریهای تجاری و اسپانسرینگ |
تبلیغات، فروش محصول |
با این حال، نکته کلیدی برای فعالان این حوزه این است که در نگاه قانون، این عناوین اهمیت ثانویه دارند. سازمان امور مالیاتی ایران بر کسب درآمد تمرکز دارد و تفاوتی میان آنها قائل نیست. در واقع:
- هر دو گروه به عنوان فعالان اقتصادی دیجیتال شناخته میشوند.
- مبنای مالیات، جریان مالی و سود حاصل از فعالیت است، نه نوع محتوا.
- تعیین فعالیت به عنوان شغل اصلی یا فرعی، تنها بر نحوه محاسبات مالیاتی اثرگذار است.
بنابراین، جدا از عنوانی که برای خود انتخاب کردهاید، فعالیت شما در اقتصاد آنلاین دارای جایگاه قانونی مشخصی است که باید برای انجام تکالیف مالیاتی به آن توجه کنید.
مالیات اینستاگرام چیست؟
در گفتگوهای روزمره، اصطلاح «مالیات اینستاگرام» زیاد شنیده میشود، اما باید بدانید این عنوان قانونی مستقلی در نظام مالیاتی ایران وجود ندارد. در واقع، آنچه برای قانون گذاری اهمیت دارد ماهیت فعالیت اقتصادی شما است.
طبق ماده ۹۳ قانون مالیاتهای مستقیم، تمامی درآمدهای حاصل از مشاغل، مشمول مالیات بر درآمد هستند.
در این میان، تفاوت دیدگاهها بسیار کلیدی است؛ برخلاف نگاه عامیانه که صرفاً بر ابزار یا شبکه اجتماعی متمرکز است، در نگاه قانونی، تنها سودآوری، نوع کسبوکار و جریان مالی ملاک عمل است. فردی که بعنوان اینفلوئنسر یا بلاگر در اینستاگرام فعالیت میکند بهتر است که با کسب اطلاعات لازم از یک مشاور مالیاتی متبحر، مسائل مربوط به مالیات شغل خود را پیگیری نماید تا شامل جرایم مالیاتی ناشی از اشتباهات شخصی نگردد.
آیا بلاگرها و اینفلوئنسر ها باید مالیات پرداخت کنند؟
پاسخ مثبت است. در نظام مالیاتی ایران، مطابق با ماده ۱ قانون مالیاتهای مستقیم، هرگونه درآمدی که از منابع ایرانی حاصل شود، مشمول مالیات است. برای سازمان امور مالیاتی، هیچ تفاوتی بین یک کسبوکار فیزیکی و یک صفحه پربازدید در شبکههای اجتماعی وجود ندارد؛ زیرا هر دو گروه با ایجاد ارزش اقتصادی، باید سهم خود را در تأمین هزینههای عمومی کشور پرداخت کنند. برای درک بهتر این الزام قانونی، به موارد زیر توجه کنید:
- تمام فعالان دیجیتال اعم از اشخاص حقیقی و حقوقی، ملزم به انجام تکالیف مالیاتی هستند.
- سازمان امور مالیاتی از طریق ابزارهای نظارتی و برسی دقیق تراکنشهای بانکی، شفافیت درآمدی این گروه را کنترل میکند.
- پرداخت مالیات علاوه بر اینکه یک قانون است، نشاندهنده مسئولیتپذیری اجتماعی و حرفهای این افراد است.
بنابراین، پیشگیری از فرار مالیاتی و اقدام بهموقع برای تشکیل پرونده، ضامن تداوم فعالیت قانونی و رشد پایدار در فضای کسبوکارهای آنلاین است.
مالیات بلاگر ها چگونه تعیین میشود؟
محاسبه مالیات بلاگرها بر پایه درآمد سالانه خالص آنها انجام میشود و فرآیند آن معمولاً از دو مسیر خوداظهاری یا برآورد توسط سازمان امور مالیاتی (علیالرأس) صورت میگیرد. در روش خوداظهاری، مودی موظف است تمام درآمدهای خود را ثبت و هزینههای قابلقبول، مانند ابزارهای تولید محتوا را کسر کند.
در صورتی که اسناد مالی ارائه نشود، سازمان با تحلیل دادههای کلان و رصد هوشمند تراکنشهای بانکی، درآمد فرد را تخمین میزند. برای انجام صحیح تکالیف قانونی، توجه به موارد زیر ضروری است:
- ثبتنام رسمی: شناسایی هویت مودی در سامانه tax.gov.ir و ثبت فعالیت به عنوان منبع درآمد. جایی که افراد موظف به ارسال اظهارنامه مالیاتی خود هستند
- ارسال اظهارنامه: ثبت دقیق درآمدهای تبلیغاتی و همکاریهای تجاری در بازههای زمانی تعیینشده.
- نظارت دقیق: پیگیری درآمدهایی که طبق قوانین بودجه (بهویژه برای فعالان با فالوورهای بالای ۵۰۰ هزار نفر) مشمول رصد مالیاتی هستند.
اینفلوئنسر ها چگونه باید مالیات پرداخت کنند؟
برای پرداخت صحیح مالیات، اینفلوئنسرها باید مسیر قانونی مشخص را طی کنند تاناچار به پرداخت جریمه نشوند. فرآیند انجام تکالیف مالیاتی شامل مراحل زیر است:
- ثبتنام رسمی: ابتدا باید در سامانه مودیان شناسایی شده و پرونده مالیاتی تشکیل دهید.
- ارائه اظهارنامه: حداکثر تا پایان خرداد ماه سال بعد، باید اظهارنامه عملکردی خود را شامل جزئیات دقیق درآمدها و هزینهها ارسال کنید.
- روشهای پرداخت: تسویه مبالغ از طریق درگاههای آنلاین بانکی انجام میشود؛ همچنین امکان استفاده از تبصره ماده ۱۰۰ برای تعیین مالیات بهصورت مقطوع وجود دارد.
در سال ۱۴۰۵، محاسبه این مبالغ طبق ماده ۱۳۱ قانون مالیاتهای مستقیم و بهصورت پلکانی انجام میگیرد:
۱. درآمد تا سقف 400 میلیون تومان: ۱۵ درصد
۲. درآمد بین 400 تا 800 میلیون تومان: ۲۰ درصد
۳. درآمد بیش از 800 میلیون تومان: ۲۵ درصد
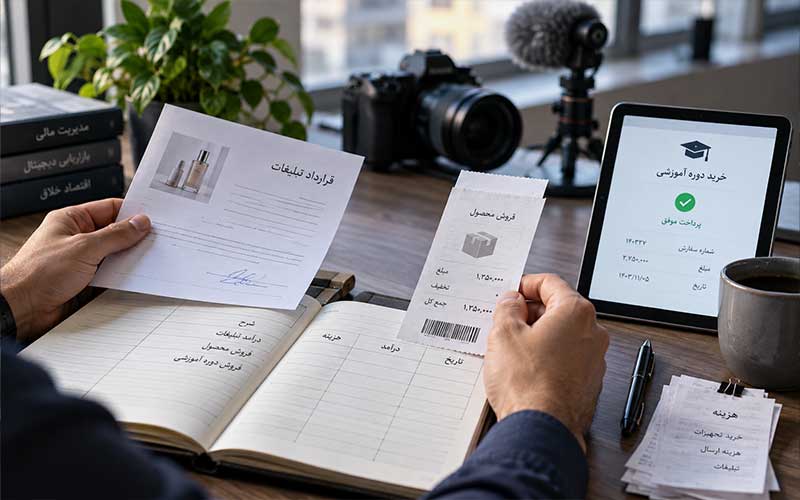
مالیات بلاگرها
بلاگرها با تمرکز بر موضوعاتی مانند: سفر، فناوری یا سبک زندگی، از طریق فعالیتهای مختلف درآمد کسب میکنند. از نظر قانونی، عنوان «بلاگر» ملاک نیست، بلکه نوع فعالیت اقتصادی آنها اهمیت دارد.
منابع اصلی درآمد بلاگرها عبارتند از:
• تبلیغات و قراردادهای بازاریابی
• فروش محصولات فیزیکی و دیجیتال
• برگزاری دورههای آموزشی و مشاوره
بلاگرها وظیفه دارند تمامی درآمدهای نقدی و غیرنقدی خود را ثبت کرده و مستندات هزینههای فعالیت را جهت ارائه به سازمان امور مالیاتی نگهداری کنند.
مالیات اینفلوئنسرها
درآمد اینفلوئنسرها از فعالیتهای اقتصادی متنوعی حاصل میشود که همه آنها مشمول قوانین مالیاتی هستند. با توجه به ماهیت دیجیتال، روشهای کسب درآمد شامل موارد زیر است:
• تبلیغات (پست، استوری، ریلز و کمپینهای برندها)
• همکاری در فروش و اسپانسرینگ
• سفیر برند شدن و حضور در رویدادهای تجاری
• فروش محصولات فیزیکی، دیجیتال یا دورههای آموزشی
• ارائه خدمات مشاوره و تولید محتوای سفارشی
نکته مهم این است که تمامی درآمدها، چه بهصورت نقدی و چه بهصورت دریافت کالا و خدمات باید مستندسازی و در اظهارنامههای مالیاتی ثبت شوند.
تشکیل پرونده مالیاتی برای پیج اینستاگرامی
صاحبان پیجهای اینستاگرامی برای فعالیت قانونی، ملزم به تشکیل پرونده مالیاتی از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی هستند. فرآیند ثبتنام:
• ثبتنام و پیشثبتنام: ورود به سامانه، تکمیل اطلاعات هویتی و نشانی محل فعالیت.
• تعیین نوع فعالیت: انتخاب دقیق کد فعالیت متناسب با نوع محتوا؛ این مرحله بسیار حیاتی است، زیرا انتخاب نادرست میتواند منجر به جریمه یا مشکلات در محاسبه سود شود.
• شفافسازی مالی: معرفی دقیق تمامی حسابهای بانکی و ابزارهای دریافت وجه که با فعالیت پیج مرتبط هستند.
• مدیریت تکالیف: بررسی وضعیت پرونده، انجام اظهارنامه و یا استفاده از مزایای تبصره ماده ۱۰۰.
نکته: نگهداری منظم اسناد مربوط به درآمدها و هزینهها، تنها راه دفاع از فعالیت شما در زمان رسیدگیهای مالیاتی است
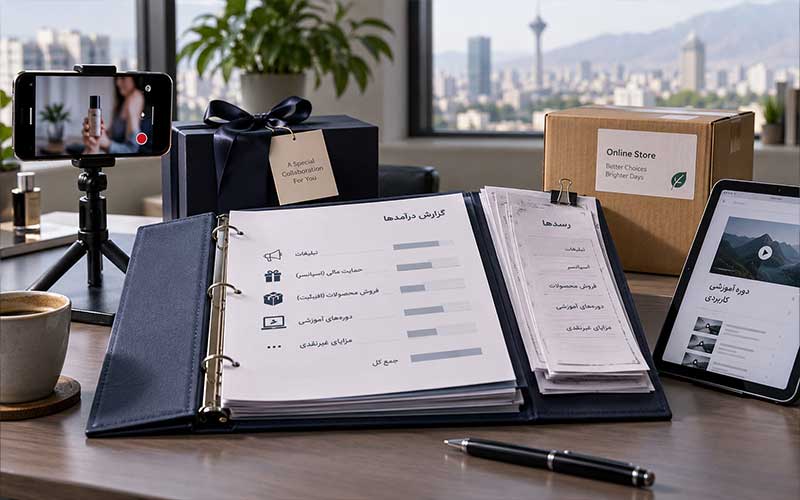
اظهارنامه مالیاتی کسبوکارهای اینستاگرامی
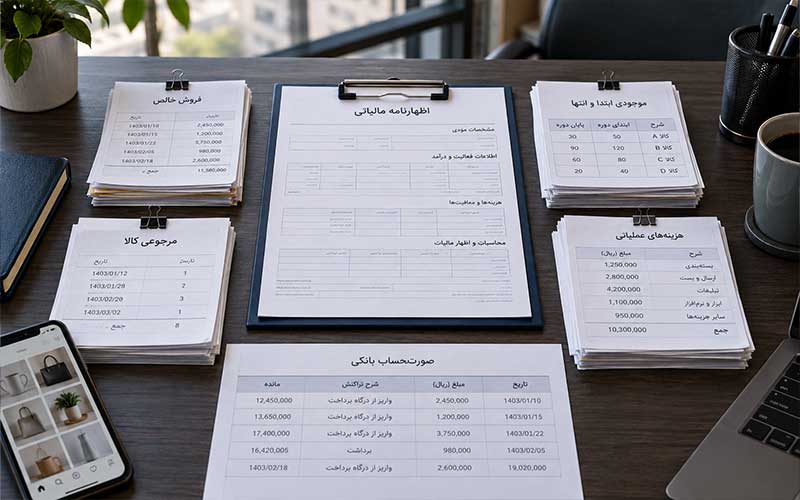
ارسال اظهارنامه مالیاتی برای تمامی کسبوکارهای فعال در اینستاگرام، یک تکلیف قانونی در پایان هر سال عملکرد است. این اظهارنامه پنجرهای به عملکرد شفاف اقتصادی شماست و باید شامل جزئیات دقیق درآمدها، هزینهها و معافیتهای قانونی باشد.
برای تهیه دقیق اظهارنامه، جمعآوری و ثبت اطلاعات زیر ضروری است:
• ارقام درآمدی: میزان فروش خالص (پس از کسر تخفیفها و کالاهای مرجوعی).
• بهای تمامشده: محاسبه دقیق هزینههای خرید کالا و موجودی انبار در ابتدا و انتهای دوره.
• هزینههای جاری: شامل حقوق و دستمزد، اجاره محل، استهلاک تجهیزات و هزینههای عملیاتی.
• تطبیق مالی: همخوانی دقیق ارقام درجشده با گردش حسابهای بانکی متصل به فعالیت و تراکنشهای درگاه پرداخت.
ارسال اظهارنامه نباید صرفاً درج یک رقم کلی باشد. سازمان امور مالیاتی با استفاده از سامانههای هوشمند، تمامی اطلاعات را با مستندات بانکی شما تطبیق میدهد. بنابراین، دقت در ثبت دادهها و همخوانی آنها با واقعیت مالی، بهترین راه برای بهرهمندی از تسهیلات مالیاتی و جلوگیری از ریسکهای رسیدگی «علیالرأس» است. با این رویکرد، کسبوکار خود را در مسیر صحیح قانونی قرار دهید.
چالش های اخذ مالیات بلاگرها و اینفلوئنسرها
شناسایی و محاسبه دقیق مالیات بلاگرها و اینفلوئنسرها با چالشهای جدی مواجه است؛ از تعیین میزان واقعی درآمد گرفته تا شناسایی فعالیتهای اقتصادی پنهان در فضای مجازی. بر اساس گزارشها، بخش قابل توجهی از فعالان این حوزه به دلیل نبود سازوکارهای شفاف ، همچنان مالیات خود را پرداخت نمیکنند.
برای مقابله با این وضعیت، سازمان امور مالیاتی اقداماتی نظیر شناسایی اینفلوئنسرهای پردرآمد را در دستور کار قرار داده است. با این وجود، همچنان موانعی در مسیر شفافسازی کامل درآمدها وجود دارد که رفع آنها نیازمند راهکارهای نوآورانهتر و همکاری بیشتر میان نهادهای مختلف است.
هدف نهایی از این تلاشها، تنها افزایش درآمدهای دولتی نیست، بلکه ایجاد یک نظام مالیاتی عادلانه و پایدار است؛ نظامی که در آن هر فرد متناسب با درآمد و توان اقتصادی خود در تأمین منابع مالی جامعه سهیم باشد.
سازمان مالیاتی چگونه از درآمد پیج اینستاگرامی با خبر میشود؟
سازمان امور مالیاتی از چند مسیر به درآمد پیجهای اینستاگرامی پی میبرد:
محتوای عمومی پیج مانند تبلیغات، لینک فروش، شماره کارت یا اعلام همکاری تجاری، سرنخی برای رسیدگی است. طبق ماده ۱۶۹ مکرر، گردش و مانده حسابهای بانکی نیز در پایگاه اطلاعات مالیاتی ثبت میشود و بانکها موظف به ارائه این اطلاعات هستند.
حسابهای تجاری، کارتخوان و درگاههای پرداخت معرفیشده نیز مستقیماً به فعالیت اقتصادی مرتبط تلقی میشوند.
اگر بلاگر درآمدی را اظهار نکند، شرکتهای تبلیغدهنده معمولاً پرداختهای خود را در قراردادها، فاکتورها یا سامانه مودیان ثبت میکنند که این اسناد کاملا قابل ردیابی است.
معافیت مالیاتی بلاگرها و اینفلوئنسرها شامل چه مواردی است
موسسه حسابداری و مالیاتی دادیس ، پاسخگوی سوالات مالیاتی شما عزیزان در این رابطه است.
ماده 137 قانون مالیات مستقیم
ماده 137 قانون مالیاتهای مستقیم به معافیت هزینههای درمانی اشاره دارد، که بلاگرها میتوانند هزینههای پزشکی خود یا خانواده را از درآمد مشمول کسر کنند، مشروط به ارائه اسناد معتبر.
ماده 144 قانون مالیات های مستقیم
ماده 144 به معافیت جوایز علمی و فرهنگی مربوط میشود، که اگر بلاگری جایزهای برای محتوای آموزشی دریافت کند، آن را از مالیات معاف میسازد.
بند (ل) ماده 139
بند (ل) ماده 139 معافیت فعالیتهای هنری و فرهنگی را شامل میشود، که بلاگرهای تولیدکننده محتوای فرهنگی میتوانند از آن استفاده کنند.
اقدامات قانونی جهت مکلف کردن بلاگرها
اقدامات قانونی برای مکلف کردن بلاگرها و اینفلوئنسرها شامل تصویب قوانین بودجه و دستورالعملهای اجرایی است، که نظارت بر درآمدهای دیجیتال را افزایش میدهد. این اقدامات با هدف جلوگیری از فرار مالیاتی طراحی شدهاند.
بند (د) تبصره قانون بوجه 1400
بند (ذ) تبصره 6 قانون بودجه 1400 کاربران با بیش از 500 هزار دنبالکننده را مشمول مالیات بر تبلیغات میکند، که این بند پایهای برای قوانین بعدی شده است.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com