شیشه همدان؛ ۹۴۵ میلیارد تومان تسهیلات به چه کسانی پرداخت شد؟
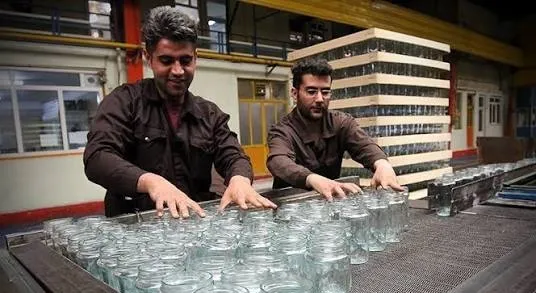
گروه اقتصادی، صورتهای مالی شرکت شیشه همدان با نماد بورسی «کهمدا» از پرداخت ۹۴۴ میلیارد و ۶۵۵ میلیون تومان وجه نقد بابت تسهیلات اعطایی به دیگران در سال مالی منتهی به ۳۱ خرداد ۱۴۰۵ حکایت دارد؛ رقمی که در سال مالی قبل حدود ۱۸ میلیارد و ۵۰۰ میلیون تومان بود. این جهش بیش از ۵۰ برابری در شرایطی رخ داده که شرکت همزمان بیش از ۵۲۴ میلیارد تومان هزینه مالی ثبت کرده است. پرسش اینجاست که این منابع در اختیار چه اشخاص یا مجموعههایی قرار گرفته، با چه شرایطی پرداخت شده و چه منفعتی برای سهامداران به همراه داشته است؟
به گزارش بولتن نیوز، گاهی یک عدد در صورتهای مالی، بیش از دهها صفحه گزارش عملکرد، پرسش ایجاد میکند. در صورتهای مالی اخیر شیشه همدان، این عدد نزدیک به ۹۴۵ میلیارد تومان است؛ وجه نقدی که بنا بر صورت جریان وجوه نقد شرکت، بابت تسهیلات اعطایی به دیگران پرداخت شده است. رقم یادشده در سال مالی قبل حدود ۱۸ میلیارد و ۵۰۰ میلیون تومان بود؛ به بیان دیگر، پرداختهای نقدی این سرفصل بیش از ۵۰ برابر شده است. چنین تغییری در نحوه تخصیص منابع یک شرکت بورسی، بهخودیخود نیازمند توضیحی روشن و مستند است؛ توضیحی که مشخص کند این پول کجا رفته، تحت چه شرایطی پرداخت شده و چه بازدهی برای شرکت داشته است.
اهمیت موضوع زمانی بیشتر میشود که بدانیم شیشه همدان در همین دوره بیش از ۵۲۴ میلیارد و ۵۳۳ میلیون تومان هزینه مالی ثبت کرده است. کنار هم قرار گرفتن این دو رقم، یک پرسش جدی درباره سیاست مالی شرکت ایجاد میکند: وقتی تأمین مالی برای شرکت هزینه قابلتوجهی دارد، منطق اقتصادی پرداخت نزدیک به ۹۴۵ میلیارد تومان تسهیلات به دیگران چیست؟ آیا نرخ سود این تسهیلات با هزینه تأمین مالی شرکت تناسب داشته است؟ آیا تضمینهای کافی دریافت شده و منافع حاصل از این تصمیم بهدرستی در خدمت سهامداران قرار میگیرد؟
البته باید میان پرسشگری و نتیجهگیری شتابزده تفاوت قائل شد. این ارقام بهتنهایی اثبات نمیکنند که تسهیلات پرداختی از محل وامهای بانکی تأمین شده یا منابع استقراضی شرکت مستقیماً به اشخاص دیگر انتقال یافته است. برای روشن شدن این موضوع، بررسی جریانهای تأمین مالی، زمانبندی دریافت و پرداخت وجوه و یادداشتهای توضیحی صورتهای مالی ضرورت دارد. اما همین محدودیت اطلاعاتی، دلیل بیشتری برای مطالبه شفافسازی است؛ زیرا سهامداران حق دارند بدانند منابع مالی شرکت بر چه مبنایی تخصیص یافته و چه تضمینی برای بازگشت آن وجود دارد.
ماجرا به همینجا ختم نمیشود. مانده دریافتنیهای تجاری و سایر دریافتنیهای شیشه همدان نیز، بر اساس ارقام ارائهشده، از حدود ۸۳۶ میلیارد تومان به بیش از یکهزار و ۹۳۸ میلیارد تومان رسیده است؛ افزایشی بیش از یکهزار و ۱۰۰ میلیارد تومان. البته نمیتوان بدون بررسی جزئیات صورتهای مالی، تمام این افزایش را به تسهیلات اعطایی مرتبط دانست. با این حال، رشد قابلتوجه دریافتنیها در کنار افزایش شدید پرداخت تسهیلات، ضرورت بررسی وضعیت مطالبات، سررسیدها، تضمینها و میزان وصول وجوه را دوچندان میکند. پرسش این است که چه میزان از منابع پرداختشده بازگشته، چه میزان همچنان در قالب مطالبات باقی مانده و آیا ریسک اعتباری این پرداختها بهدرستی ارزیابی شده است؟
در مقابل، نباید یک واقعیت مثبت را نیز نادیده گرفت. جریان خالص نقد حاصل از فعالیتهای عملیاتی شرکت، طبق اطلاعات منتشرشده، از حدود ۸۹۳ میلیارد تومان به بیش از ۲ هزار میلیارد تومان افزایش یافته است. این رشد نشان میدهد عملکرد نقدی فعالیتهای عملیاتی شرکت بهبود قابلتوجهی داشته و صرف پرداخت تسهیلات به دیگران، دلیلی برای نتیجهگیری درباره بحران نقدینگی یا ضعف عملکرد عملیاتی نیست. اما همین بهبود جریان نقد عملیاتی، پرسش مهمتری را مطرح میکند: مدیریت شیشه همدان بر چه مبنایی تصمیم گرفته است چنین حجم بزرگی از وجوه نقد را به اعطای تسهیلات اختصاص دهد و بازده مورد انتظار این تصمیم را چگونه با سایر گزینههای استفاده از منابع شرکت مقایسه کرده است؟
در این میان، مهمترین ابهام همچنان هویت دریافتکنندگان تسهیلات است. آیا وجوه پرداختی در اختیار اشخاص و شرکتهای مستقل قرار گرفته یا میان دریافتکنندگان و شیشه همدان، سهامداران عمده، اعضای هیئتمدیره یا مدیران شرکت رابطه وابستگی وجود دارد؟ نرخ سود، مدت قرارداد، سررسید بازپرداخت و وثایق دریافتی چه بوده است؟ آیا پرداختها با تصویب مراجع ذیصلاح شرکت انجام شده و بازرس قانونی درباره شرایط آنها و رعایت مقررات مربوط به معاملات با اشخاص وابسته اظهارنظر کرده است؟
طرح این پرسشها به معنای انتساب تخلف به مدیران یا دریافتکنندگان نیست؛ موضوع، ضرورت روشن شدن ابعاد تصمیمی مالی با ارزشی نزدیک به یکهزار میلیارد تومان است. در شرکتی که منابع آن به سهامداران تعلق دارد، شفافیت درباره نحوه تخصیص وجوه، شرایط قراردادها و وضعیت بازپرداخت، بخشی جداییناپذیر از پاسخگویی مدیریتی است. انتشار اطلاعات قابلارائه درباره این پرداختها میتواند هم به رفع ابهامات کمک کند و هم امکان ارزیابی دقیقتر عملکرد مدیریت را برای سهامداران و فعالان بازار سرمایه فراهم آورد.
در نهایت، رشد جریان نقد عملیاتی و بهبود برخی شاخصهای مالی شیشه همدان باید در ارزیابی عملکرد شرکت مورد توجه قرار گیرد؛ اما عملکرد مثبت در یک بخش، پرسشهای مربوط به تخصیص منابع در بخش دیگر را بیپاسخ نمیگذارد. وقتی در صورتهای مالی شرکتی بورسی، پرداخت نقدی بابت تسهیلات اعطایی از حدود ۱۸.۵ میلیارد تومان به بیش از ۹۴۴ میلیارد تومان میرسد و همزمان هزینه مالی شرکت از ۵۲۴ میلیارد تومان فراتر میرود، انتظار برای ارائه توضیحی روشن، مطالبهای طبیعی و مرتبط با حقوق سهامداران است.
پرسش نهایی همچنان پابرجاست: ۹۴۵ میلیارد تومان تسهیلات اعطایی شیشه همدان به چه اشخاص یا مجموعههایی پرداخت شده، با چه نرخ و تضمینهایی در اختیار آنها قرار گرفته و چه میزان از این منابع تاکنون بازگشته است؟ پاسخ مستند مدیریت شرکت و بازرس قانونی میتواند مشخص کند که این تصمیم مالی تا چه اندازه با منافع شرکت و سهامداران همراستا بوده است.
بولتن نیوز آمادگی دارد توضیحات و مستندات مدیریت شیشه همدان و بازرس قانونی را درباره این موضوع دریافت و بهصورت کامل منتشر کند.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com