سوتوکورترین حراجی سال در «بانک دی»؛ تئاتر ترک بنگاهداری یا فرار بزرگ خریداران؟
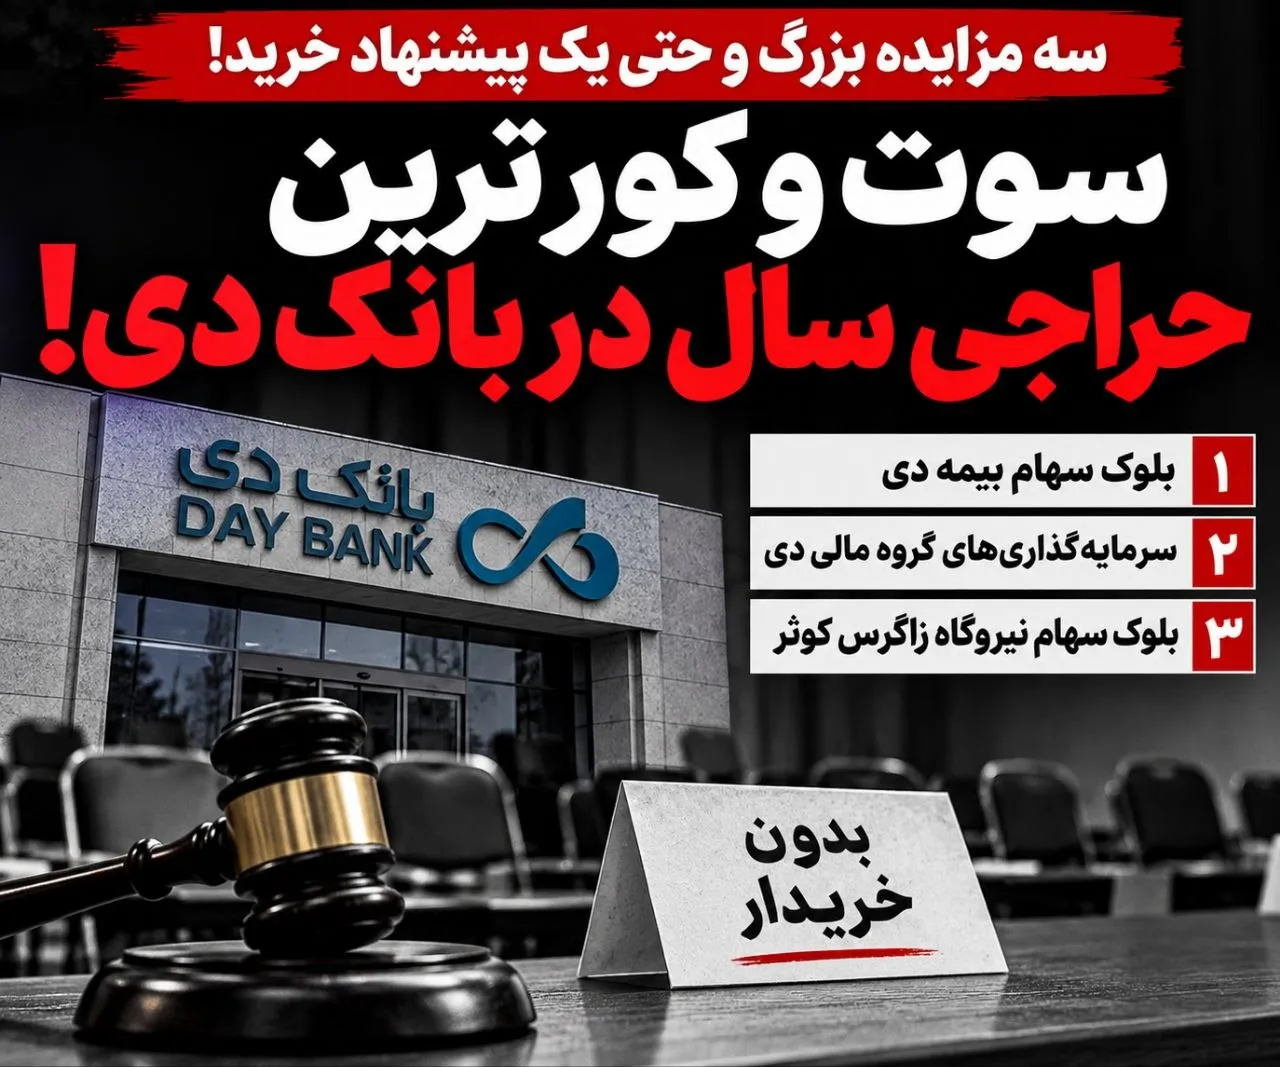
گروه اقتصادی یک روز، سه مزایده بزرگ و نتیجهای که در یک کلمه خلاصه میشود: «هیچ!» شامگاه ۳۰ مهر ۱۴۰۵، بانک دی با انتشار سه اطلاعیه پیاپی در سامانه کدال، رسماً اعتراف کرد که تلاشهایش در روز ۲۹ مهر برای فروش سه بسته از مهمترین داراییهایش، بدون دریافت حتی یک پاکت پیشنهاد خرید به پایان رسیده است. از بلوک سهام «بیمه دی» گرفته تا سرمایهگذاریهای «گروه مالی و اقتصادی دی» و بلوک «نیروگاه زاگرس کوثر»، همگی روی دست بانک ماندند. اما در بازاری که سرمایهگذاران بزرگ همواره به دنبال شکار شرکتهای بیمهای و نیروگاهی هستند، چرا ویترین بانک دی تا این حد سوتوکور است؟
به گزارش بولتن نیوز ،بررسی لایههای پنهان این ناکامی سهگانه، پرده از دو سناریوی نگرانکننده برمیدارد: یا با یک «نمایش حسابشده برای نفروختن» روبهرو هستیم، یا داراییهای بانک در تلهای از ابهامات مالی و قفل نقدینگی گرفتار شدهاند.
۱. سهگانهای که روی دست بانک ماند؛ کالبدشکافی یک شکست کامل
برای سهامدارانی که سالهاست پای تابلوی معاملاتی «دی» نشستهاند و به امید خبرهای «فروش دارایی»، «افزایش سرمایه» و «خروج از شمول ماده ۱۴۱ قانون تجارت» سهام این بانک زیانده را نگه داشتهاند، اطلاعیههای ۳۰ مهر حکم یک دوش آب سرد را داشت.
طبق گزارش رسمی بانک، در مزایدههای برگزارشده در ۲۹ مهر، سه دارایی کلیدی عرضه شدند:
بلوک سهام شرکت بیمه دی (یکی از داراییهای نقدشونده و استراتژیک گروه)
سرمایهگذاریهای گروه مالی و اقتصادی دی و شرکتهای مرتبط (که برای دومین بار پیاپی در مزایده شکست میخورد)
بلوک سهام شرکت تولید و مدیریت نیروگاه زاگرس کوثر
نتیجه حقوقی و مالی هر سه اطلاعیه صریح و بیتعارف است:
«هیچیک از این افشاها به معنای فروش، شناسایی سود یا دریافت وجه نیست.» یعنی ترازنامه بانک دی، فردای ۲۹ مهر، دقیقاً به همان اندازه روز قبل با ناترازی، زیان انباشته و عطش نقدینگی روبهروست و هیچ ریالی به چرخه عملیاتی بانک تزریق نشده است.
۲. دو روی یک سکه؛ «قیمتگذاری برای نفروختن» یا فرار سرمایهگذاران؟
چرا سه دارایی در سه صنعت متفاوت (بیمه، سرمایهگذاری مالی و برق)، همزمان با بایکوت کامل خریداران مواجه میشوند؟ در ادبیات غیررسمی شبکه بانکی و بازار سرمایه، دو سناریوی کلیدی برای رمزگشایی از این پدیده وجود دارد:
سناریوی اول؛ ترفند قدیمی «مزایدههای نمایشی» برای دور زدن بانک مرکزی:
بر اساس قوانین سختگیرانه بانک مرکزی و برنامه اصلاح نظام بانکی، بانکها موظف به «ترک بنگاهداری» و واگذاری شرکتهای غیربانکی خود هستند؛ در غیر این صورت با جرایم مالیاتی سنگین و محدودیتهای نظارتی روبهرو میشوند. در سوی مقابل، شرکتهای زیرمجموعه (بهویژه غولهایی مثل بیمه دی یا نیروگاه زاگرس) حیاطخلوتهای جذابی برای انتصابات مدیریتی، توزیع کرسیهای هیئتمدیره و حفظ نفوذ اقتصادی هستند.
یکی از تکنیکهای شناختهشده در نظام بانکی برای حفظ این حیاطخلوتها، «قیمتگذاری بازدارنده» است. دارایی با قیمتی بسیار بالاتر از ارزش ذاتی و کشش بازار، یا با شروط پرداخت غیرممکن به مزایده گذاشته میشود تا هیچ خریداری جلو نیاید. در پایان روز، مدیران بانک برگههای کدال را روی میز بازرسان بانک مرکزی میگذارند و میگویند: «ما به تکلیف قانونی عمل کردیم و مزایده گذاشتیم، اما بازار خریدار نداشت!»
سناریوی دوم؛ قفل نقدینگی و ترس از اسکلتهای داخل کمد:
اگر فرض را بر حسن نیت مدیران بانک دی و منصفانه بودن قیمت پایه بگذاریم، واقعیت ترسناکتری نمایان میشود. نیامدن حتی یک خریدار برای «گروه مالی دی» در مرحله دوم مزایده، نشان میدهد که یا رکود و انقباض نقدینگی در اقتصاد به مرحلهای رسیده که هیچ هلدینگ و حقوقی بزرگی توان بلعیدن این بلوکها را ندارد، و یا خریداران بالقوه پس از بررسی صورتهای مالی در «اتاق داده» (Data Room)، با ابهامات حقوقی، بدهیهای پنهان یا مشکلات عملیاتی در این شرکتها روبهرو شدهاند که ترجیح دادهاند عطای خرید را به لقایش ببخشند.
۳. بازی با رویای سهامدار خرد؛ تاوان مزایدههای فرسایشی را چه کسی میدهد؟
در بازار سهام ایران، «آگهی مزایده» یکی از محبوبترین ابزارها برای نوسانگیری است. هر بار که بانک دی آگهی فروش بیمه دی یا نیروگاه زاگرس را منتشر میکند، موجی از تحلیلهای هیجانی درباره «شناسایی هزاران میلیارد تومان سود خالص» و «احیای بانک» در فضای مجازی به راه میافتد؛ موجی که سهامداران عادی را در قیمتهای بالا وارد سهم میکند.
اما تکرار سیکل معیوب «آگهی مزایده ⬅️ پمپاژ هیجان ⬅️ مزایده بدون خریدار ⬅️ ریزش سهم»، اعتبار اطلاعاتی ناشر را به شدت مخدوش کرده است. هر ماه تأخیر در فروش این داراییها، به معنای تداوم هزینههای مالی سنگین بانک، اضافه شدن به انبار زیان انباشته و دورتر شدن بانک دی از استانداردهای کفایت سرمایه است؛ هزینهای که مستقیماً از جیب سهامدار خرد پرداخت میشود.
۴. فرار به جلو کافی است؛ صورتحساب مدیران و حسابرس بانک دی
انتشار یک اطلاعیه چندخطی مبنی بر اینکه «کسی پاکت نداد و مزایده تمام شد»، رافع مسئولیت هیئتمدیره بانک دی نیست. برای آنکه مشخص شود گره کار کجاست، مدیرعامل و حسابرس بانک باید به جای کلیگویی، اعداد و ارقام زیر را روی میز بگذارند:
شفافسازی قیمت پایه و ارزش دفتری: ارزش پایه هر یک از این سه بسته در مزایده ۲۹ مهر دقیقاً چند میلیارد تومان تعیین شده بود؟ نسبت این قیمت پایه با «ارزش دفتری» (بهای تمامشده برای بانک) و «آخرین ارزیابی کارشناسی رسمی» چیست؟
علت شکست مکرر: چرا مزایده گروه مالی دی برای بار دوم به بنبست خورده است؟ آیا مدیریت بانک پس از شکست مرحله اول، هیچ تعدیلی در شرایط پرداخت یا قیمت پایه برای جذب مشتری اعمال کرده بود یا صرفاً همان فرمول شکستخورده قبلی را تکرار کرد؟
برنامه جایگزین برای بقا و نقدینگی: با توجه به قفل شدن فروش این سه دارایی بزرگ، برنامه عملیاتی بانک برای تأمین نقدینگی، خروج از سرمایهگذاریهای مازاد و پوشش زیانهای جاری در نیمه دوم سال ۱۴۰۵ چیست؟
تا زمانی که شکاف میان «ارزشگذاریهای روی کاغذ» و «واقعیت کف بازار» در بانک دی پر نشود، چکش مزایدههای این بانک همچنان در سالنهای خالی فرود خواهد آمد و سهامداران، تماشاگران خسته تئاتری خواهند بود که هیچ پولی به گیشه بانک اضافه نمیکند.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com