رایتل ۱۳۰ همت میارزد؟ شستا فرمول قیمتگذاری اپراتور سوم را منتشر کند
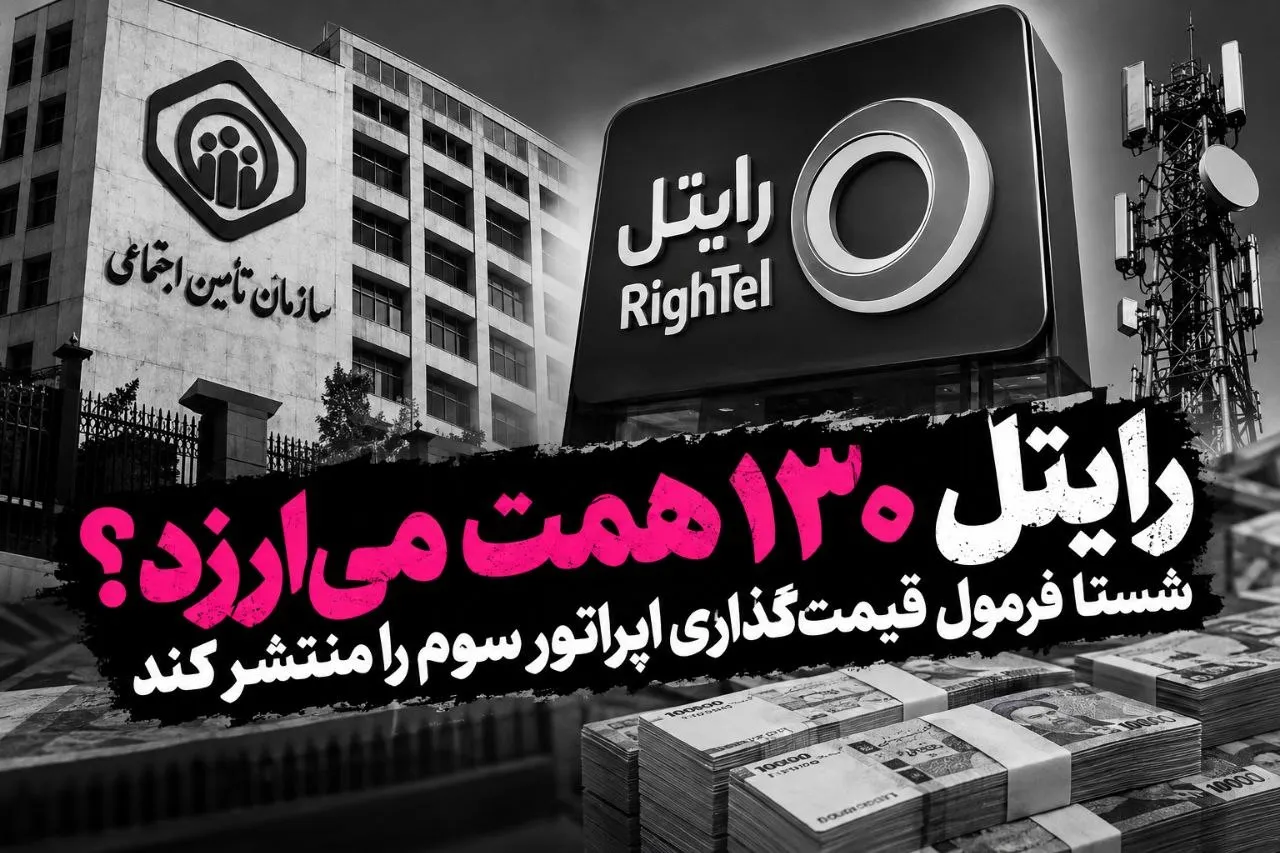
گروه it: آگهی مزایده فروش ۱۰۰ درصد سهام شرکت خدمات ارتباطی رایتل با قیمت پایه ۱۳۰ هزار میلیارد تومان، یک پرسش مهم را پیش روی بیمهشدگان و صاحبان اصلی سرمایههای تأمین اجتماعی قرار داده است: این عدد بر پایه کدام داراییها، مجوزها، فرکانسها، زیرساختها، درآمدها و مفروضات مالی محاسبه شده است؟ مسئله فقط فروش یک اپراتور نیست؛ سخن از نحوه ارزشگذاری داراییای است که طی سالها با منابع مجموعه تأمین اجتماعی شکل گرفته و اکنون قرار است مالکیت و پنج کرسی مدیریتی آن یکجا واگذار شود.
به گزارش بولتن نیوز، شرکت سرمایهگذاری تأمین اجتماعی در آگهی «فراخوان مزایده عمومی دومرحلهای فروش نقدی سهام شرکت خدمات ارتباطی رایتل» از عرضه ۱۰۰ درصد سهام این شرکت خبر داده است.
بر اساس متن آگهی، موضوع واگذاری، ۱۰۰ درصد سهام رایتل و پنج کرسی مدیریتی است و قیمت پایه ۱۳۰ همت تعیین شده است.
اما بخش قابلتأمل آگهی، فقط رقم نهایی نیست؛ بلکه عبارتی است که برای مبنای محاسبه قیمت آمده است: «ارزش مبنای معامله + ۲۵ درصد Premium به ازای هر کرسی مدیریتی».
همین یک عبارت کافی است تا یک سؤال اساسی مطرح شود:
ارزش مبنای رایتل چند همت تعیین شده است؟
اگر برای پنج کرسی مدیریتی Premium در نظر گرفته شده، ابتدا باید مشخص شود «ارزش مبنای معامله» دقیقاً چه میزان بوده و سپس روشن شود این Premium با چه روش و فرمولی محاسبه شده تا نهایتاً قیمت پایه ۱۳۰ هزار میلیارد تومانی حاصل شده است.
انتشار گزارش کارشناسی ارزشگذاری میتواند به این ابهام پایان دهد.
رایتل فقط چند ساختمان و دکل نیست
ارزشگذاری یک اپراتور تلفن همراه را نمیتوان صرفاً با سود سالانه یا ارزش دفتری داراییهای آن سنجید.
رایتل مجموعهای از داراییهای مشهود و نامشهود دارد؛ از تجهیزات و شبکه ارتباطی گرفته تا مجوزها، طیف و ظرفیتهای فرکانسی، سایتها، زیرساخت انتقال، مشترکان، برند، قراردادهای ارتباطی، ظرفیتهای رومینگ و سایر حقوق و امتیازات تجاری.
بنابراین پرسش بولتن نیوز این نیست که چرا رایتل ۱۳۰ همت قیمتگذاری شده است.
پرسش دقیقتر این است:
هر یک از این داراییها در گزارش کارشناسی چه ارزشی پیدا کردهاند و سهم آنها در تشکیل عدد ۱۳۰ همت چقدر بوده است؟
صورتهای مالی، سؤال را جدیتر میکند
بررسی صورتهای مالی رایتل نیز ضرورت انتشار جزئیات ارزشگذاری را بیشتر میکند.
طبق صورتهای مالی حسابرسیشده سال ۱۴۰۳، درآمد عملیاتی رایتل از حدود ۳.۳۳ همت به حدود ۴.۵۱ همت افزایش یافته و سود خالص آن نیز حدود ۹۱۲ میلیارد تومان گزارش شده است.
بنابراین مقایسه ساده سود خالص با قیمت ۱۳۰ همتی، بهتنهایی نمیتواند نشان دهد قیمت تعیینشده بالا یا پایین است؛ زیرا بخش مهمی از ارزش یک اپراتور ممکن است در داراییهای زیرساختی و نامشهود آن نهفته باشد.
اتفاقاً همین موضوع یک دلیل دیگر برای انتشار گزارش ارزشگذاری است:
چه مقدار از ۱۳۰ همت مربوط به توان سودآوری شرکت است و چه میزان مربوط به شبکه، مجوزها، فرکانس، تجهیزات و سایر داراییهاست؟
اپراتوری با سهم محدود بازار؛ اما داراییهای راهبردی
رایتل با وجود سالها حضور در صنعت ارتباطات، همچنان سهمی بهمراتب کمتر از دو اپراتور بزرگ کشور از بازار تلفن همراه دارد.
این موضوع یک سؤال مدیریتی مستقل ایجاد میکند: مجموعه تأمین اجتماعی از زمان ورود به پروژه اپراتور سوم تاکنون چه میزان سرمایه مستقیم و غیرمستقیم وارد رایتل کرده و در مقابل، چه میزان ارزش اقتصادی برای صاحبان این سرمایه ایجاد شده است؟
پاسخ به این پرسش بدون بررسی مجموعه سرمایهگذاریهای انجامشده، زیان و سود سنوات گذشته، افزایش سرمایهها و ارزش فعلی داراییهای رایتل امکانپذیر نیست.
پرونده ۱۴ همتی فرکانس هم باید روی میز بیاید
موضوع دیگری که در ارزیابی امروز رایتل اهمیت دارد، سرمایهگذاریهای اخیر این شرکت در حوزه فرکانس است.
در گزارشهای منتشرشده درباره مزایده فرکانسی سال گذشته، از پیشنهاد حدود ۱۴ همتی رایتل برای یک بلوک ۱۰۰ مگاهرتزی سخن گفته شده بود.
اگر چنین سرمایهگذاری بزرگی انجام شده یا تعهد مالی متناظر با آن شکل گرفته است، باید مشخص شود این دارایی یا حق بهرهبرداری امروز با چه ارزشی در محاسبات فروش شرکت منظور شده است.
به بیان سادهتر:
داراییای که برای دستیابی به آن هزاران میلیارد تومان هزینه یا تعهد ایجاد شده، امروز در قیمت فروش رایتل چند هزار میلیارد تومان ارزشگذاری شده است؟
پای پول بیمهشدگان در میان است
رایتل یک شرکت معمولی خصوصی نیست که سهامداران آن درباره فروش دارایی خود تصمیم گرفته باشند.
مالک آن در مجموعه سرمایهگذاری تأمین اجتماعی قرار دارد و از همین رو، حساسیت درباره ارزشگذاری و نحوه واگذاری آن قابل درک است.
شفافیت در این معامله، هم میتواند از حقوق صاحبان سرمایه صیانت کند و هم جلوی شکلگیری شائبه درباره ارزانفروشی یا گراننمایی دارایی را بگیرد.
شستا گزارش ارزشگذاری را منتشر کند
بولتن نیوز در این مرحله درباره بالا یا پایین بودن قیمت ۱۳۰ همتی رایتل قضاوت نمیکند؛ زیرا چنین قضاوتی بدون دسترسی به گزارش کارشناسی ارزشگذاری دقیق نیست.
اما مطالبهای کاملاً روشن وجود دارد:
شرکت سرمایهگذاری تأمین اجتماعی گزارش کارشناسی مبنای تعیین قیمت ۱۳۰ هزار میلیارد تومانی رایتل را منتشر کند.
در این گزارش باید دستکم ارزش شبکه و تجهیزات، مجوزها و فرکانسها، داراییهای ملکی، مطالبات و بدهیها، داراییهای نامشهود، ارزش برند و مشترکان، جریان نقدی و سودآوری آتی و همچنین نحوه محاسبه Premium پنج کرسی مدیریتی مشخص باشد.
۱۳۰ همت ممکن است قیمت مناسبی باشد؛ ممکن است کمتر یا بیشتر از ارزش اقتصادی واقعی رایتل باشد. پاسخ را نه تیترهای رسانهای، بلکه اعداد گزارش کارشناسی مشخص خواهند کرد.
بولتن نیوز این پرونده را با همین پرسش آغاز میکند:
«۱۳۰ هزار میلیارد تومان چگونه محاسبه شد؟»
انتشار گزارش ارزشگذاری میتواند پاسخ این سؤال را روشن کند؛ و اگر این گزارش منتشر شود، میتوان بندبهبند آن را بررسی کرد تا مشخص شود دارایی رایتل چگونه شناسایی، چگونه ارزشگذاری و با چه فرمولی برای فروش قیمتگذاری شده است.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com