چرا جایگزینی گینه بجای ایران در معادله انرژی جهانی، بیشتر به نفع ایران است تا طراحان این جایگزینی؟
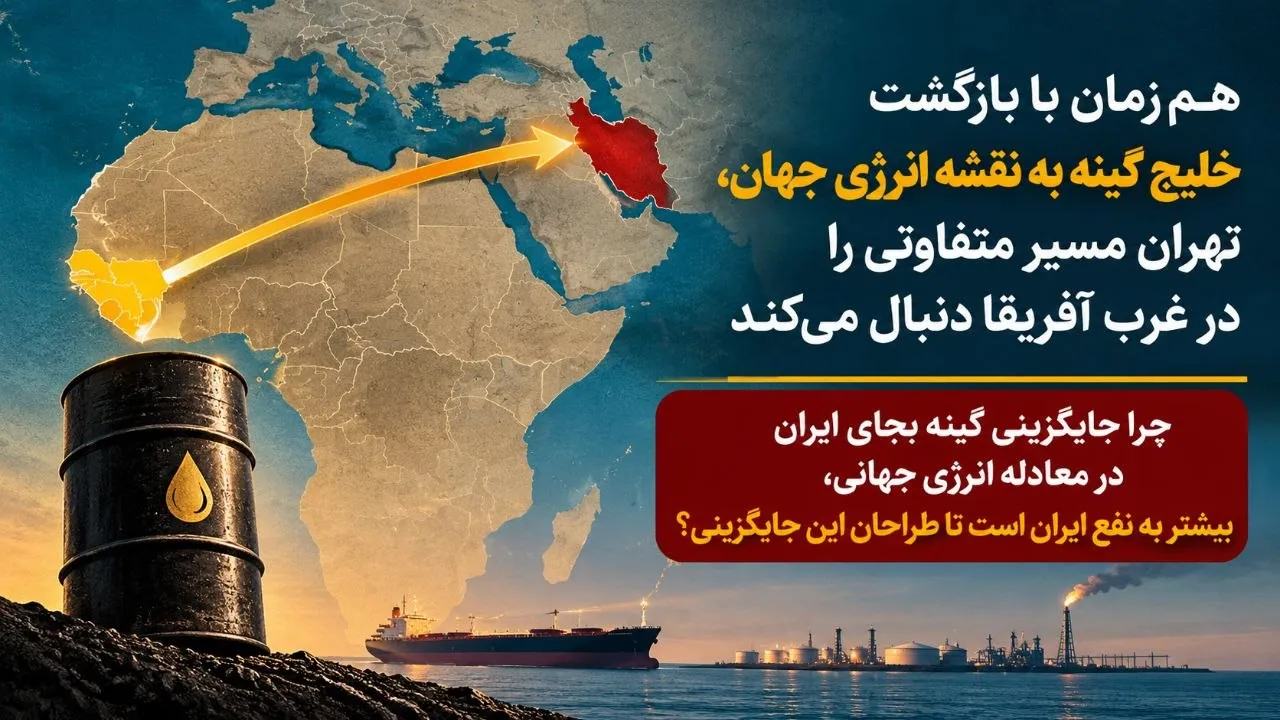
به گزارش بولتن نیوز، اندیشکده کارنگی در تحلیلی تازه استدلال میکند که آشفتگی پیوسته در بازارهای انرژی—از جنگ اوکراین تا رویارویی آمریکا و اسرائیل با ایران—خلیج گینه را بار دیگر به یک «مرز راهبردی» برای امنیت انرژی غرب تبدیل کرده است. این منطقه، به تعریف گسترده، ۴.۵ درصد ذخایر نفت و ۲.۷ درصد ذخایر گاز جهان را در خود جای داده و برخلاف بسیاری از منابع سنتی، مسیر صادرات آن نیازی به عبور از تنگههای تحت کنترل بازیگران متخاصم ندارد. کارنگی صراحتاً مینویسد که «هیچ رقیبی—به شکلی که روسیه بر خطوط لوله آسیای مرکزی یا ایران بر بخشهایی از خاورمیانه اِعمال نفوذ میکند—دارای اهرم ساختاری بر این منطقه نیست».
این گزاره، نقطه تلاقی تحلیل کارنگی با پرونده ایران و گینه است. پرسش این است: اگر خلیج گینه قرار است جایگزین بخشی از وابستگی انرژی غرب به خاورمیانه شود، تهران در این معادله کجاست؟
ایران و گینه: رابطهای اقتصادی، نه انرژیمحور
برخلاف خلیج فارس، حضور ایران در گینه (کوناکری) عمدتاً در حوزههای معدنی و تجاری شکل گرفته است. سفیر ایران در کوناکری از تبادل تجاری شش میلیون دلاری خبر داده و بازار محصولات پتروشیمی—قیر، روغن، خودرو و کشتی—را مهمترین عرصه حضور اقتصادی تهران در این کشور آفریقایی توصیف کرده است. در حوزه معدنی نیز یک قرارداد ۵۰۵ میلیون دلاری برای استخراج بوکسیت پس از ۲۵ سال وقفه احیا شده که گینه را به تأمینکننده مواد اولیه برای تولید آلومینیوم در خاورمیانه تبدیل میکند. اما هیچیک از این حوزهها، ایران را به بازیگری تعیینکننده در معادلات انرژی خلیج گینه تبدیل نمیکند.
شکاف امنیتی: آنجا که ایران واقعاً حاضر است
نقش ایران در معادلات خلیج گینه را نباید در قراردادهای دوجانبه جستوجو کرد، بلکه باید در پویاییهای امنیتی منطقه دید. مرکز پژوهش و توانمندسازی دریایی (SEREC) در مارس ۲۰۲۶ هشدار داد که تنشهای آمریکا و ایران، امنیت دریایی کشورهای آفریقایی—بهویژه در خلیج گینه—را تحت فشار مضاعف قرار داده و ریسکهای بیمه، نرخ حملونقل و بیثباتی قیمت نفت را افزایش داده است. تحلیلهای منطقهای نیز نشان میدهند که تهران در سناریوی تشدید تنش، میتواند از طریق ایجاد ناامنی در مسیرهای دریایی، هزینههای صادرات انرژی از خلیج گینه را بالا ببرد—حتی اگر توانایی توقف کامل جریان نفت را نداشته باشد.
به بیان دیگر، کارنگی خلیج گینه را به این دلیل برجسته میکند که «آسیبپذیری کمتری» در برابر فشار بازیگرانی مانند ایران دارد. اما این استدلال خود نشان میدهد که تهران—دستکم بهصورت منفی—در معادله حضور دارد: هرگونه ناامنی در خلیج گینه، مزیت نسبی این منطقه را نزد سرمایهگذاران غربی تضعیف میکند.
چندجانبهگرایی گازی: دریچهای که باز مانده است
در سطح چندجانبه، ایران و یکی از بازیگران کلیدی خلیج گینه—یعنی گینه استوایی—در چارچوب مجمع کشورهای صادرکننده گاز (GECF) با یکدیگر تعامل دارند. در نشست اکتبر ۲۰۲۶ این مجمع در مسکو، رؤسای جمهور ایران و گینه استوایی در یک چارچوب نشسته و درباره آینده بازار گاز گفتوگو کردند. این سطح از تعامل، اگرچه تشریفاتی و در حاشیه یک نهاد چندجانبه است، اما نشان میدهد که تهران دستکم در لایه دیپلماسی انرژی منطقه حضور نمادین دارد. با این حال، این حضور با اهرم ساختاریای که کارنگی از آن سخن میگوید—توانایی شکلدهی به مسیرها، قیمتها و اتحادهای انرژی—فاصله زیادی دارد.
جمعبندی: «جایگزین» شدن، نیازمند غیبت رقیب است
تحلیل کارنگی یک ضرورت راهبردی را ترسیم میکند: اگر خلیج گینه بخواهد واقعاً جایگزین بخشی از نفت خاورمیانه در سبد انرژی غرب شود، باید هم جذابیت زمینشناختی خود را حفظ کند و هم محیطی امن و قابل پیشبینی برای سرمایهگذاری فراهم آورد. ایران در گینه (کوناکری) شریک اقتصادی محدود اما رو به رشدی است؛ در گینه استوایی، همنشین چندجانبه در مجمع گازی است؛ و در کل خلیج گینه، عاملی است که—از منظر غرب—میتواند ثبات مسیرهای دریایی را به چالش بکشد. اما هیچیک از این نقشها، آن «اهرم ساختاری» را که کارنگی برای روسیه و ایران در حوزههای نفوذ سنتیشان برجسته میکند، برای تهران در خلیج گینه بازتولید نمیکند. به عبارت دیگر، خلیج گینه ممکن است از منظر انرژی «به نقشه بازگشته باشد»، اما ایران در این نقشه، هنوز نه یک قدرت ساختاری، بلکه یک متغیر امنیتی و دیپلماتیک حاشیهای است.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com