چگونه «بیمه پارسیان» با پوشش ۱۰۰ درصدی تورم، تلهِ ماده ۱۰ قانون بیمه را خنثی میکند؟ / پایانِ کابوسِ «خسارتهای نصفهونیمه» در تعمیرگاه
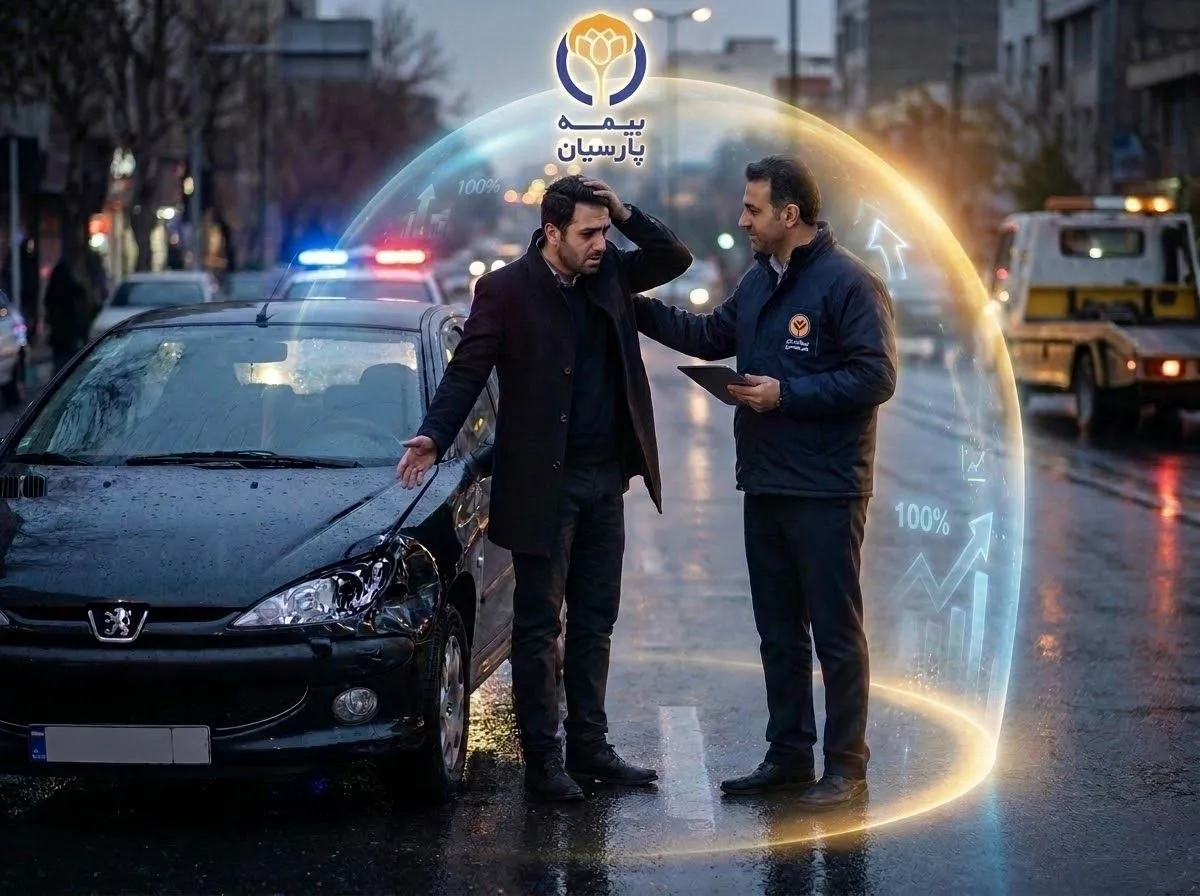
به گزارش بولتن نیوز،صدای کشیده شدن لاستیک روی آسفالت خیس، کوتاه است؛ شاید کمتر از دو ثانیه. اما صدای واقعیِ فاجعه، دو روز بعد در دفتر صافکاری و پای فاکتور لوازم یدکی شنیده میشود. جایی که مالک خودرو، هنوز در شوک تصادف، با فهرستی از قطعات روبهرو میشود که قیمتشان دیگر هیچ شباهتی به روز خرید ماشین ندارد. یک چراغ جلو، یک سپر، کاپوت و رادیاتور؛ جمعِ کل: معادل شش ماه حقوق کامل یک کارمند یا تمام نقدینگی در گردش یک کاسب.
در اقتصادِ تورمی ایران، خودرو دیگر یک وسیله نقلیه صرف نیست؛ «قلکِ متحرکِ خانواده» است. سرمایهای که در خیابانها میچرخد و به بندِ یک ترمزِ دیرهنگام، یک موتورسوارِ عجول، یا یک شبِ تاریک در کوچهای خلوت بند است. اما تراژدی اصلی زمانی رخ میدهد که مالک خودرو با اطمینان خاطر به سمت شرکت بیمه میرود، کاغذ بیمهنامه بدنهاش را روی میز میگذارد و ناگهان با جملهای سرد و قانونی از سوی کارشناس روبهرو میشود: «ماشین شما مشمول ماده ۱۰ قانون بیمه شده؛ نصف خسارت را خودتان باید بدهید!»
تلهای پنهان به نام «قاعده نسبی سرمایه»؛ جایی که بیمهنامههای معمولی جا میزنند
این همان بُعد پنهانی است که ۹۰ درصد رانندگان تا لحظه تصادف از آن بیخبرند. فرض کنید ابتدای سال، خودروی خود را به ارزش یک میلیارد تومان بیمه بدنه کردهاید. شش ماه بعد، به دلیل جهش نرخ ارز و تورم، همان خودرو در بازار یک میلیارد و هشتصد میلیون تومان قیمت میخورد و به همان نسبت، قیمت قطعات یدکی هم تقریباً دو برابر میشود.
در یک بیمهنامه بدنه معمولی (یا شرکتهایی که سقف نوسان قیمت را روی ۲۵ تا ۵۰ درصد قفل کردهاند)، کارشناس بیمه به شما میگوید چون ارزش خودروی شما ۸۰ درصد بالا رفته اما بیمهنامهتان به اندازه کافی رشد نکرده، شما «بیمهگذارِ کمبیمهشده» هستید. نتیجه؟ از یک خسارت ۱۰۰ میلیون تومانی، بیمه به نسبتِ ارزش قدیم، شاید فقط ۵۰ میلیون تومان را بپردازد و ۵۰ میلیون دیگر، دقیقاً در روزگاری که جیبها خالی است، روی دوش خودتان میافتد.
اینجاست که اولین و حیاتیترین برگ برنده بیمه بدنه پارسیان از یک بندِ کاغذی به یک نجاتدهنده واقعی تبدیل میشود: پوشش نوسانات قیمت تا سقف ۱۰۰ درصد ارزش خودرو. در واقع، پارسیان سپرِ تورمیِ خودروی شماست؛ حتی اگر قیمت خودرو در طول سال دو برابر شود، در لحظه حادثه، کارشناس خسارت بر اساس قیمتِ روزِ بازار و قیمتِ واقعیِ قطعه در چراغبرق با شما حساب میکند، نه قیمتهای تاریخمصرفگذشتهِ ابتدای سال.
از سرقت در تاریکی شب تا پوشش حذف فرانشیز و حذف استهلاک
پوشش سرقت درجا تا سقف ۲۰ درصد ارزش خودرو: اگر خودروی شما یک میلیارد تومان ارزش داشته باشد، بیمه پارسیان تا سقف ۲۰۰ میلیون تومان بابت سرقت قطعات و لوازم (از رینگ و لاستیک گرفته تا سیستم صوتی و قطعات داخل کاپوت) پای تعهدش میایستد.
ابعاد پنهانِ روزهای پس از حادثه؛ وقتی «بیماشینی» خودش یک خسارت است
یک وجهِ نادیدهگرفتهشده در تصادفات، «روزهای خوابِ خودرو در تعمیرگاه» است. برای کسی که کارش، سرویس مدرسه فرزندش و امورات روزمرهاش به چرخیدنِ چرخِ ماشینش وابسته است، دو هفته ماندنِ خودرو در صافکاری و نقاشی یعنی روزی چندصد هزار تومان هزینه اسنپ و آژانس.
بیمه بدنه پارسیان با پوشش هزینه ایاب و ذهاب، این دردِ پنهان را هم دیده است؛ به ازای هر روزی که خودروی شما در تعمیرگاه متوقف میماند (تا سقف ۳۰ روز در سال)، مبلغی روزانه به حساب شما واریز میشود تا حداقل دغدغه تردد در روزهای پیگیری کارهای تعمیرگاه، قوز بالای قوز نشود.
علاوه بر این، دو کلمه فنی در ادبیات بیمه وجود دارد که در زمان پرداخت خسارت، کامِ رانندگان را تلخ میکند: «فرانشیز» (سهم ۱۰ تا ۴۰ درصدی که خودِ راننده باید از خسارت بدهد) و «استهلاک» (مبلغی که بیمه بابت کهنه بودن قطعه تعویضی از فاکتور کم میکند). در بیمه پارسیان، با فعالسازی پوشش حذف فرانشیز و حذف استهلاک، این دو تیغِ پنهان عملاً خنثی میشوند تا فاکتورِ تعمیرگاه بدونِ کسرِ مبالغِ سنگین تسویه شود.
پوشش صافکاری بدون رنگ (PDR)؛ وقتی یک فرورفتگی کوچک نباید به هزینهای بزرگ تبدیل شود
همه آسیبهای بدنه تصادفِ سنگین نیستند. گاهی تمام ماجرا یک فرورفتگی کوچک روی درِ ماشین است؛ یادگارِ یک بیاحتیاطی در پارکینگ یا برخوردی کمسرعت در ترافیک. پوشش صافکاری بدون رنگ (PDR) بیمه پارسیان برای همین آسیبهای جزئی ساخته شده است: این پوشش با نرخ ۳۰ درصد، امکان استفاده از خدمات صافکاری بدون رنگ را برای ترمیم آسیبهای جزئی بدنه فراهم میکند.
شرط ورود به آن، بازدید از خودرو در زمان ارائه پوشش (هنگام صدور بیمهنامه یا الحاقیه) است و خودروهای پرریسک و لوکس، طبق فهرست مندرج در بخشنامهها، مشمول این پوشش نیستند.
پرداختها هم قاعده مشخصی دارند. تعهد بیمهگر در هر بار استفاده، پنجاه درصد مابهالتفاوتِ هزینه PDR با هزینه صافکاری و نقاشی سنتی است؛ مبلغی که باید به هزینه اجرت روش سنتی اضافه شود. سقف تعهد سالانه این پوشش برای هر بیمهنامه حداکثر ۵۰۰ میلیون ریال (معادل ۵۰ میلیون تومان، حسب مورد) است و مجموع پرداختها در طول مدت اعتبار بیمهنامه از این رقم فراتر نمیرود. مبلغ خسارت نیز پس از اعمال فرانشیز، کسورات قانونی و شرایط عمومی و خصوصی بیمهنامه محاسبه و پرداخت میشود؛ البته این پوشش فرانشیز مستقلی ندارد و فرانشیز بر اساس نوع خسارت و پوشش مربوطه اعمال میشود.
اما کلمه آخر را کارشناس میگوید. اینکه آسیب با روش بدون رنگ قابل ترمیم است یا نه، و برآورد هزینههای مربوطه، بر عهده کارشناس یا ارزیاب خسارتِ مورد تأیید بیمهگر است. پس پیش از آنکه به PDR دل ببندید، فهرست استثناها را هم بخوانید: قطعاتی که پیشتر دچار خسارت شده یا بر اثر حوادث قبلی تعویض شدهاند (به تشخیص کارشناس)، خساراتی که به تشخیص کارشناس نیازمند رنگآمیزی یا تعمیرات اساسیاند، ستونها و نواحی از خودرو که دسترسی به آنها سخت است، و خودروهای دارای بدنه غیرفولادی، سرامیک یا کربنکشی و موارد مشابه، از شمول این پوشش خارجاند.
معادله نهایی: خریدِ آرامش با فرمولِ «تخفیفهای تجمیعی» و اقساطِ بیدردسر
شاید اولین سوالی که در ذهن هر مالک خودرویی شکل میگیرد این باشد: «بیمهنامهای با این حجم از پوششهای فول و سقف ۱۰۰ درصدیِ نوسان، چقدر آب میخورد؟»
مهندسیِ مالیِ بیمه پارسیان دقیقاً در همین نقطه، رقبای بازار را خلع سلاح میکند. پارسیان با تعریفِ سبد تخفیفهای ترکیبی — از تخفیفِ خودروهای صفرکیلومتر، تخفیفِ دارندگان بیمه شخص ثالث بدون خسارت، و تخفیفِ ویژه مشتریان بانکی و طرحهای وفاداری گرفته تا تخفیفهای مناسبتی و گروهی — قیمتِ نهاییِ یک بیمهنامه «فولپوشش» را به سطحِ یک بیمهنامه معمولیِ بازار میرساند. و مهمتر از آن، با باز کردنِ مسیرِ پرداخت اقساطیِ بلندمدت بدون نیاز به چک و ضامنهای پیچیده، فشار نقدینگی را از روی دوشِ بیمهگذار برمیدارد.
در نهایت، بیمه بدنه قرار نیست جلوی تصادف یا سرقت را بگیرد؛ اما مرزِ باریکی است میانِ اینکه یک حادثه رانندگی فقط یک «خاطره تلخِ چندروزه» باشد، یا به یک «بحران مالیِ چندساله» برای خانواده تبدیل شود. روزی که در تعمیرگاه، کارشناس بیمه تمام فاکتورِ قطعاتِ گرانشده را بیچونوچرا تایید میکند، روزی است که میفهمید در زمان خرید بیمه، فقط یک تکه کاغذ نخریدهاید؛ آینده مالیِ خودتان را بیمه کردهاید.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com