۵۵۰۰ میلیارد تومان پول سپردهگذاران؛ بازیچه مدیریت بانک دی!
گروه اقتصادی، هشدار ولیالله سیف، رئیسکل پیشین بانک مرکزی، درباره سودهای موهوم و زیانهای پنهان بانکها، انگشت بر زخمی گذاشته که درمان آن دیگر نباید به تأخیر بیفتد. زخمی که با جابهجایی ارقام، تغییر عنوان مطالبات و نمایش سودآوری درمان نمیشود. آقای سیف، دستمریزاد که این درد را دوباره به میدان توجه عمومی آوردید؛ اما اکنون نوبت بانک مرکزی، نهادهای نظارتی و مدیران بانکهاست که بهجای توجیه گذشته، برای درمان آن اقدام کنند.
به گزارش بولتننیوز، البته سیف درباره بانک دی بهطور مشخص اظهارنظر نکرده است؛ اما هشدار او درباره کیفیت سود و ضرورت شناسایی زیانهای پنهان، معیار مهمی برای بررسی وضعیت بانکهایی است که در گذشته با تصمیمهای نادرست، منابع خود را در معرض خطر قرار دادهاند.
پول سپردهگذاران چگونه سر از شرکتهای وابسته درآورد؟
ماجرای بانک دی صرفاً یک انتقاد رسانهای یا اختلاف بر سر تفسیر صورتهای مالی نیست.
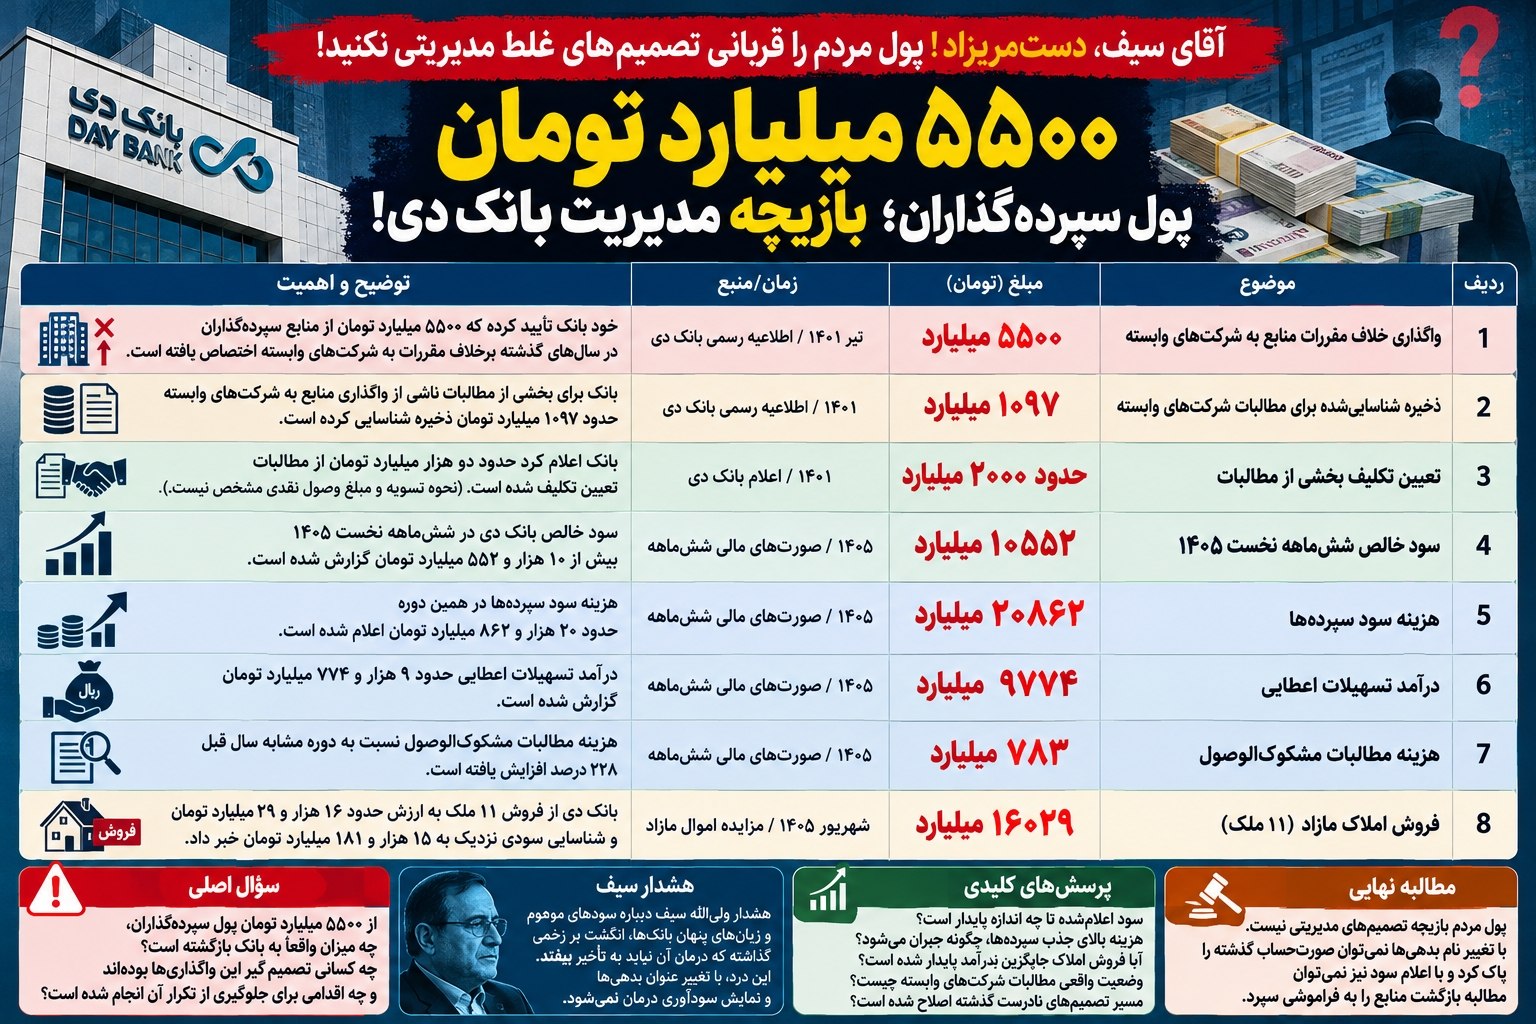
در تیرماه سال ۱۴۰۱، خود بانک دی طی اطلاعیهای اعلام کرد که در سالهای گذشته بیش از ۵۵ هزار میلیارد ریال، معادل ۵۵۰۰ میلیارد تومان، از منابع سپردهگذاران برخلاف دستورالعملها و مقررات بانک مرکزی در اختیار تعدادی از شرکتهای گروه قرار گرفته بود.
این اعتراف رسمی، نقطه آغاز یک مطالبه جدی است.
بانکها محل نگهداری و مدیریت منابع مردماند، نه محلی برای آزمونوخطای تصمیمهای مدیریتی یا تأمین مالی خارج از ضوابط شرکتهای وابسته.
وقتی هزاران میلیارد تومان از منابع سپردهگذاران برخلاف مقررات تخصیص پیدا میکند، مسئله فقط یک تخلف اداری احتمالی نیست؛ چنین تصمیمی میتواند کیفیت داراییها، توان نقدینگی و ظرفیت بانک برای تأمین مالی فعالیتهای اقتصادی را تحت تأثیر قرار دهد.
مهمتر آنکه بانک در همان اطلاعیه توضیح داده بود این موضوع در گزارشهای حسابرس مستقل و بازرس قانونی نیز مطرح شده است.
اکنون باید پرسید هشدارهای حسابرس چه زمانی جدی گرفته شد؟ چه کسانی درباره تخصیص این منابع تصمیم گرفتند و چه اقداماتی برای جلوگیری از تکرار آن انجام شد؟
با تغییر نام بدهیها، پول مردم برنمیگردد!
بر اساس توضیحات رسمی بانک دی، مطالبات مربوط به شرکتهای وابسته در سال ۱۳۹۹ در قالب تسهیلات بانکی ثبت شد و در سال ۱۴۰۰ به طبقه مطالبات معوق انتقال یافت.
همچنین بانک اعلام کرد حدود ۱۰۹۷ میلیارد تومان ذخیره برای این مطالبات شناسایی کرده است.
این اقدامات ممکن است برای انعکاس صحیح وضعیت مطالبات در صورتهای مالی ضروری بوده باشند؛ اما نباید یک واقعیت ساده را زیر انبوه اصطلاحات حسابداری پنهان کنند:
پولی که برخلاف مقررات تخصیص یافته، با تغییر عنوان حسابها به بانک بازنمیگردد.
اگر منابع سپردهگذاران در اختیار شرکتهای وابسته قرار گرفته، پاسخ نهایی باید درباره بازگشت همان منابع باشد؛ نه صرفاً تغییر نحوه ثبت آنها.
بانک دی در سال ۱۴۰۱ از تعیین تکلیف حدود دو هزار میلیارد تومان مطالبات سخن گفته بود. در اظهارنظرهای بعدی نیز گزارشهایی درباره تعیین تکلیف مبالغ بیشتری از مطالبات شرکتهای وابسته منتشر شد.
اما تعیین تکلیف، الزاماً به معنای وصول نقدی نیست.
ممکن است بدهی تقسیط شده باشد، ملکی در برابر آن دریافت شده باشد، مطالبات تهاتر شده باشند یا قرارداد جدیدی برای بازپرداخت منعقد شده باشد.
هیچیک از این روشها لزوماً نادرست نیستند؛ اما آثار مالی یکسانی ندارند.
بانک دی باید روشن کند از آن ۵۵۰۰ میلیارد تومان، چه میزان پول واقعاً وصول شده، چه میزان از طریق دارایی یا تهاتر تسویه شده و چه مبلغی همچنان باقی مانده است.
سود ۱۰ هزار میلیاردی؛ آیا دردهای قدیمی درمان شدهاند؟
بانک دی در عملکرد ششماهه نخست سال ۱۴۰۵ حدود ۱۰ هزار و ۵۵۲ میلیارد تومان سود خالص گزارش کرده است؛ رقمی که نسبت به دوره مشابه سال گذشته رشد قابلتوجهی نشان میدهد.
این بهبود را نمیتوان نادیده گرفت.
اما اعلام سود، بهتنهایی ثابت نمیکند که آثار تصمیمهای نادرست گذشته از ترازنامه بانک پاک شدهاند.
در گزارشهای منتشرشده از عملکرد همین دوره، هزینه سود سپردهها حدود ۲۰ هزار و ۸۶۲ میلیارد تومان و درآمد تسهیلات اعطایی حدود ۹ هزار و ۷۷۴ میلیارد تومان اعلام شده است.
این دو رقم پیش از نتیجهگیری قطعی باید با سرفصلهای اصلی صورت مالی و تعاریف مورد استفاده بانک تطبیق داده شوند؛ بهویژه آنکه گزارش فعالیت ماهانه، مجموع متفاوتی از درآمدها و هزینههای بانکی را نشان میدهد.
بااینحال، بزرگی هزینه تأمین منابع یک پرسش اساسی را مطرح میکند:
بانکی که برای جذب پول مردم هزینه سنگینی میپردازد، چگونه اطمینان میدهد منابعش بهجای گرفتار شدن در مطالبات دشوارالوصول، به فعالیتهای درآمدزای پایدار اختصاص یافتهاند؟
این پرسش درباره بانک دی اهمیت بیشتری دارد؛ زیرا سابقه تخصیص خلاف مقررات منابع به شرکتهای وابسته، موضوعی است که خود بانک آن را تأیید کرده است.
فروش ۱۶ هزار میلیارد تومان ملک؛ آیا قرار است با فروش داراییها همهچیز جبران شود؟
در شهریورماه ۱۴۰۵، بانک دی از فروش ۱۱ ملک در جریان مزایده اموال مازاد خبر داد.
ارزش اعلامشده این معاملات حدود ۱۶ هزار و ۲۹ میلیارد تومان و تفاوت آن با ارزش دفتری املاک نزدیک به ۱۵ هزار و ۱۸۱ میلیارد تومان بوده است.
این رقم از سود خالص گزارششده ششماهه بانک نیز بزرگتر است؛ هرچند بدون بررسی زمان شناسایی معاملات و نحوه ثبت حسابداری آنها نمیتوان نتیجه گرفت تمام این سود در عملکرد همان دوره منظور شده است.
فروش اموال مازاد میتواند اقدامی درست برای آزادسازی داراییهای منجمد و تقویت منابع بانک باشد.
اما یک پرسش جدی وجود دارد:
آیا فروش داراییها نشانه اصلاح ساختار درآمدی بانک است یا قرار است آثار تصمیمهای پرهزینه گذشته با درآمدهایی جبران شود که امکان تکرار دائمی ندارند؟
پاسخ به این پرسش به بررسی جریان واقعی وجوه نقد نیاز دارد.
زیرا بخشی از شرایط تسویه معاملات بهصورت اقساطی اعلام شده و لازم است مشخص شود چه میزان از بهای فروش نقداً دریافت شده است.
همچنین باید روشن شود املاک واگذارشده چه ارتباطی با داراییهای تملیکی، وثایق مطالبات یا تسویه بدهیهای گذشته داشتهاند.
فروش ملک ممکن است منابع بانک را تقویت کند، اما جای پاسخگویی درباره سرنوشت پولهایی را که پیشتر برخلاف مقررات تخصیص یافتهاند، نمیگیرد.
مطالبات مشکوکالوصول؛ هزینهای که نباید زیر سایه سود پنهان بماند
در گزارش منتشرشده از صورتهای مالی ششماهه بانک دی، هزینه مطالبات مشکوکالوصول حدود ۷۸۳ میلیارد تومان اعلام شده که نسبت به دوره مشابه ۲۲۸ درصد افزایش یافته است.
این افزایش الزاماً نشانه عملکرد نامناسب مدیریت کنونی نیست؛ چهبسا بخشی از آن ناشی از ذخیرهگیری محتاطانهتر و شناسایی دقیقتر ریسک مطالبات باشد.
اما اهمیت موضوع در این است که بانک باید منشأ این هزینه و ارتباط آن با وضعیت بدهکاران بزرگ را روشن کند.
آیا افزایش ذخایر مربوط به مطالبات جدید است یا آثار مطالبات قدیمی همچنان در حسابهای بانک دیده میشود؟
چه سهمی از مطالبات غیرجاری به شرکتهای وابسته و اشخاص مرتبط تعلق دارد؟
و آیا ذخایر شناساییشده برای پوشش احتمال عدم وصول کافی است؟
پاسخ به این پرسشها تعیین میکند که سود اعلامشده بانک تا چه اندازه پشتوانهای قابل اتکا دارد.
اشخاص مرتبط؛ آیا مسیرهای پرهزینه گذشته واقعاً بسته شدهاند؟
در گزارشهای رسانهای مربوط به عملکرد بانک دی، موضوع تسهیلات اشخاص مرتبط نیز مطرح شده است.
اصل اعطای تسهیلات به اشخاص مرتبط، در صورت رعایت مقررات و حدود نظارتی، لزوماً تخلف محسوب نمیشود؛ اما در بانکی که سابقه تخصیص خلاف مقررات منابع به شرکتهای وابسته را داشته، نظارت بر این بخش اهمیت مضاعفی پیدا میکند.
باید مشخص شود تسهیلات اشخاص مرتبط در دوره جدید به چه شرکتهایی پرداخت شده، چه وثایقی برای آنها دریافت شده و وضعیت بازپرداخت چگونه است.
همچنین نباید مطالبات قدیمی شرکتهای وابسته را بدون بررسی مشخصات بدهکاران با مانده تسهیلات جدید جمع زد؛ زیرا ممکن است بخشی از ارقام به یکدیگر مربوط باشند.
آنچه اهمیت دارد، اثبات این موضوع است که مسیرهای نادرست گذشته واقعاً اصلاح شدهاند، نه اینکه صرفاً شکل تازهای در گزارشهای مالی پیدا کرده باشند.
مدیران گذشته رفتند؛ چه کسی صورتحساب تصمیمهایشان را میدهد؟
یکی از مشکلات جدی در پیگیری تصمیمهای نادرست مدیریتی، گم شدن مسئولیتها در فاصله تغییر مدیران است.
مدیری عوض میشود، هیئتمدیره جدیدی روی کار میآید، صورتهای مالی تازه منتشر میشود و عملکرد گذشته زیر عنوان اقدامات اصلاحی قرار میگیرد.
اما منابعی که در گذشته تخصیص یافتهاند، با تغییر مدیران از بین نمیروند؛ همانطور که مسئولیت پاسخگویی درباره آنها نیز نباید از میان برود.
باید میان مسئولیت مدیران گذشته در اتخاذ تصمیمها و مسئولیت مدیران کنونی در پیگیری وصول منابع تفاوت گذاشت.
اگر مدیریت فعلی بانک دی موفق شده بخشی از مطالبات را وصول کند، اموال مازاد را بفروشد و درآمدهای پایدار را افزایش دهد، این اقدامات شایسته بررسی و انعکاس منصفانه است.
اما مدیریت کنونی نیز باید تصویری روشن از وضعیت منابعی ارائه دهد که از دورههای گذشته به بانک منتقل شدهاند.
مدیران جدید قرار نیست پاسخگوی تصمیمی باشند که نگرفتهاند؛ اما نمیتوانند پاسخ درباره سرنوشت منابعی را که امروز مسئول مدیریت آنها هستند، به تغییر مدیران گذشته حواله دهند.
آقای سیف، درد را گفتید؛ حالا نوبت درمان است!
هشدار ولیالله سیف درباره سودهای موهوم و زیانهای پنهان، زمانی ارزش عملی پیدا میکند که به بررسی دقیق کیفیت داراییها، درآمدها و مطالبات بانکها منجر شود.
در پرونده بانک دی، اطلاعات موجود هنوز برای اثبات موهوم بودن سود اعلامشده کافی نیست.
اما یک واقعیت مستند وجود دارد: خود بانک از تخصیص خلاف مقررات هزاران میلیارد تومان منابع سپردهگذاران به شرکتهای وابسته خبر داده است.
اکنون وظیفه بانک مرکزی و نهادهای نظارتی فقط بررسی نحوه ثبت این مطالبات نیست؛ باید مشخص شود منابع چگونه تخصیص یافتهاند، چه میزان از آنها بازگشته و چه اقداماتی برای جلوگیری از تکرار چنین تصمیمهایی انجام شده است.
هشدار درباره بیماری، نخستین قدم درمان است؛ اما درمان واقعی زمانی آغاز میشود که منشأ مشکل شناسایی شود، خسارتها روشن شوند و راه تکرار تصمیمهای نادرست بسته شود.
نظام بانکی کشورمان بیش از گزارشهای امیدوارکننده، به اصلاحاتی نیاز دارد که آثار آنها در بازگشت منابع، کاهش مطالبات مسئلهدار و افزایش اعتماد عمومی دیده شود.
سخن آخر؛ پول مردم بازیچه مدیریت نیست!
بانک دی حق دارد درباره رشد سودآوری، فروش املاک، وصول مطالبات و اقدامات اصلاحی خود اطلاعرسانی کند.
اما هیچیک از این خبرها نباید پرسش اصلی را به حاشیه ببرد.
وقتی بانک رسماً اعلام کرده ۵۵۰۰ میلیارد تومان از منابع سپردهگذاران برخلاف مقررات به شرکتهای وابسته اختصاص یافته است، مطالبه سرنوشت این منابع نه سیاهنمایی است و نه مخالفت با اصلاحات بانک.
این مطالبه، دفاع از حقوق سپردهگذاران، سهامداران و سلامت نظام بانکی است.
بانک دی باید با ارائه جدول روشن و مستند از مانده اولیه مطالبات، وصول نقدی، تهاترها، داراییهای دریافتشده، ذخایر و مانده نهایی، به این پرسش پاسخ دهد که چه بر سر منابع مورد بحث آمده است.
همچنین نهادهای نظارتی باید روشن کنند درباره تصمیمهای خلاف مقررات گذشته چه بررسیهایی انجام شده و نتیجه آنها چه بوده است.
۵۵۰۰ میلیارد تومان پول سپردهگذاران، عددی نیست که بتوان سرنوشت آن را در میان خبرهای سودآوری و فروش املاک گم کرد.
پول مردم بازیچه تصمیمهای مدیریتی نیست؛ با تغییر نام بدهیها نمیتوان صورتحساب گذشته را پاک کرد و با اعلام سود نیز نمیتوان مطالبه بازگشت منابع را به فراموشی سپرد.
آقای سیف، دستمریزاد که درد را دوباره عیان کردید؛ حالا نوبت بانک مرکزی و مدیران بانکی است که نشان دهند برای درمان آن چه کردهاند.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com