رایتل ۱۳۰ همت میارزد؛ تکلیف فرکانس ۱۴ همتی و حق کنترل مدیریتی چیست؟
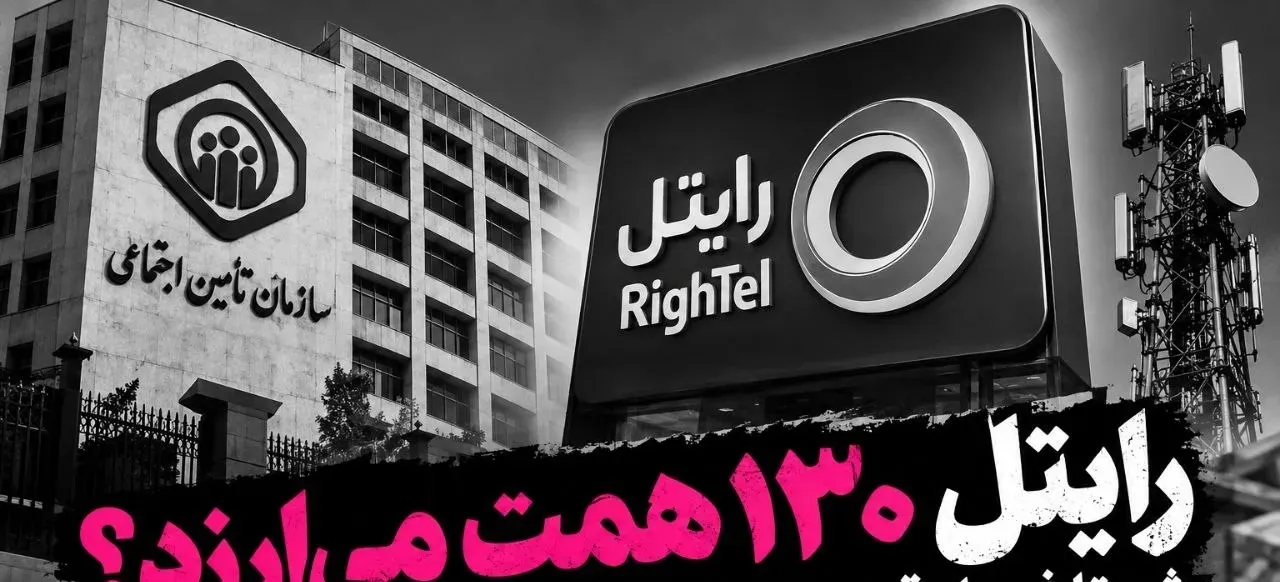
گروه it در آستانه مزایده فروش ۱۰۰ درصد سهام رایتل با قیمت پایه ۱۳۰ هزار میلیارد تومان، بررسی سرمایهگذاریهای این اپراتور و شرایط واگذاری آن، پرسشهای تازهای درباره مبنای قیمتگذاری ایجاد کرده است. از پیشنهاد ۱۴ هزار میلیارد تومانی برای فرکانس نسل پنجم تا ارزش پنج کرسی مدیریتی و تعهدات توسعه شبکه، مجموعهای از عوامل وجود دارد که روشن شدن نحوه محاسبه آنها برای صیانت از منافع صاحبان داراییهای تأمین اجتماعی ضروری است.
به گزارش بولتن نیوز، پس از انتشار گزارش این رسانه درباره ضرورت شفافسازی فرمول ارزشگذاری رایتل، بررسی اطلاعات منتشرشده در رسانههای تخصصی ارتباطات و بازار سرمایه، ابعاد تازهای از این واگذاری را پیش روی کارشناسان قرار داده است.
فروش یک اپراتور تلفن همراه را نمیتوان صرفاً با مقایسه قیمت پایه و سود یک سال آن ارزیابی کرد. حقوق استفاده از فرکانسها، تجهیزات و زیرساختهای ارتباطی، مجوزهای فعالیت، ظرفیت درآمدزایی آینده، بدهیها و تعهدات سرمایهگذاری، همگی در تعیین ارزش اقتصادی چنین شرکتی نقش دارند.
از همین رو، پرسش اساسی این است که آیا همه این عوامل، با روش کارشناسی مشخص و قابل دفاع، در قیمت پایه ۱۳۰ همتی رایتل لحاظ شدهاند؟
فرکانس ۱۴ همتی؛ دارایی تازه یا تعهد مالی سنگین؟
در سال ۱۴۰۴، رایتل در مزایده فرکانسهای نسل پنجم ارتباطات شرکت کرد و بنا بر گزارش رسانههای تخصصی، برای دریافت حق استفاده از یک بلوک ۱۰۰ مگاهرتزی در محدوده ۳۶۰۰ تا ۳۷۰۰ مگاهرتز، پیشنهاد ۱۴ هزار میلیارد تومانی ارائه داد.
در همان مزایده، مبلغ پیشنهادی همراه اول برای بلوک دیگری از فرکانسهای نسل پنجم، ۸ هزار میلیارد تومان گزارش شد.
تفاوت قیمت پیشنهادی دو اپراتور، بهتنهایی نشانه نامناسب بودن تصمیم رایتل نیست؛ اما اهمیت بررسی توجیه اقتصادی این سرمایهگذاری را نشان میدهد.
اکنون باید روشن شود چه میزان از تعهد ۱۴ همتی پرداخت شده، چه مبلغی باقی مانده، حق استفاده از فرکانس با چه مدت اعتبار و شرایطی در اختیار شرکت است و هزینههای توسعه شبکه نسل پنجم تا چه اندازه در محاسبات ارزشگذاری دیده شدهاند.
نکته کلیدی آن است که مبلغ پیشنهادی در مزایده فرکانس، لزوماً معادل ارزش روز آن حق در زمان فروش سهام نیست. ارزش این حق باید با توجه به مدت اعتبار، شرایط مجوز، منافع اقتصادی مورد انتظار و تعهدات مرتبط محاسبه شود.
پنج کرسی مدیریتی؛ ارزش حق کنترل چگونه تعیین شده است؟
در مزایده فعلی، ۱۰۰ درصد سهام رایتل عرضه میشود؛ بنابراین خریدار علاوه بر مالکیت سهام، اختیار کنترل و مدیریت شرکت را نیز به دست خواهد آورد.
در معاملات عمده سهام، حق کنترل مدیریتی میتواند دارای ارزش اقتصادی باشد. بااینحال، روش محاسبه این ارزش باید شفاف باشد تا مشخص شود در قیمت پایه چگونه لحاظ شده است.
آیا قیمت ۱۳۰ همتی، ارزش نهایی کل سهام همراه با حق کنترل است یا در فرآیند مزایده، محاسبات دیگری نیز درباره حقوق مدیریتی اعمال میشود؟
پاسخ به این پرسش برای ارزیابی قیمت پایه و مقایسه پیشنهادهای احتمالی خریداران اهمیت دارد.
سودآوری و سرمایهگذاریهای آینده؛ دو سوی یک معادله
در گزارشهای منتشرشده درباره عملکرد مالی رایتل در سال ۱۴۰۴، سود خالص حدود ۶۴۲ میلیارد تومان برای صورتهای مالی جداگانه شرکت ذکر شده است.
بااینحال، سود یک سال بهتنهایی معیار کافی برای ارزشگذاری اپراتور نیست. شرکتهای ارتباطی به سرمایهگذاری مستمر در تجهیزات، شبکه، فناوری و توسعه پوشش نیاز دارند.
ازاینرو، گزارش ارزشگذاری باید نشان دهد چه میزان سرمایهگذاری در سالهای آینده ضروری است، منابع تأمین آن از کجا خواهد آمد و این هزینهها چه اثری بر جریان نقدی و ارزش اقتصادی شرکت دارند.
همچنین لازم است بدهیها، تعهدات قراردادی و وضعیت وصول مطالبات شرکت در کنار ارزش داراییها بررسی شود.
رقابت واقعی؛ شرط مهم صیانت از ارزش دارایی
حتی اگر قیمت پایه با روش کارشناسی قابل دفاع تعیین شده باشد، نتیجه نهایی واگذاری به میزان رقابت میان خریداران واجد شرایط نیز وابسته است.
بنابراین پس از برگزاری مزایده، انتشار اطلاعات قابل افشا درباره تعداد متقاضیان واجد شرایط، تعداد پیشنهادهای معتبر و قیمت نهایی معامله، میتواند به ارزیابی شفافیت فرآیند کمک کند.
در عین حال، لازم است مشخص شود شرایط مزایده بهگونهای طراحی شده که ضمن رعایت الزامات قانونی و تخصصی مالکیت یک اپراتور ارتباطی، امکان رقابت مؤثر را فراهم کند.
منابع حاصل از فروش به کجا میرود؟
موضوع مهم دیگر، برنامه شستا برای استفاده از منابع احتمالی حاصل از واگذاری است.
قیمت پایه ۱۳۰ همتی به معنای وصول قطعی این مبلغ نیست. تحقق منابع به برگزاری موفق مزایده، انعقاد قرارداد، اجرای تعهدات خریدار و نهایی شدن انتقال سهام وابسته است.
بااینحال، صاحبان منافع مجموعه تأمین اجتماعی حق دارند بدانند در صورت انجام معامله، منابع حاصل از فروش چگونه مدیریت خواهد شد و چه تأثیری بر وضعیت مالی و ظرفیت سرمایهگذاری این مجموعه خواهد داشت.
مطالبه مشخص بولتن نیوز
بولتن نیوز از شستا، سازمان تأمین اجتماعی و مدیریت رایتل انتظار دارد درباره چهار موضوع توضیح مستند ارائه کنند:
۱. روش کارشناسی تعیین قیمت پایه ۱۳۰ هزار میلیارد تومانی و مفروضات اصلی آن.
۲. وضعیت پرداخت، ارزش اقتصادی و تعهدات باقیمانده مربوط به فرکانس نسل پنجم با پیشنهاد ۱۴ هزار میلیارد تومانی.
۳. نحوه محاسبه ارزش حق کنترل مدیریتی در واگذاری کامل سهام.
۴. برنامه مدیریت منابع حاصل از فروش و آثار اقتصادی آن برای مجموعه تأمین اجتماعی.
همچنین انتظار میرود نهادهای نظارتی ذیصلاح، رعایت مقررات ارزشگذاری و شرایط رقابتی واگذاری را بررسی کنند.
بولتن نیوز تأکید دارد که طرح این پرسشها به معنای احراز اشکال در قیمتگذاری یا مخالفت با اصل فروش رایتل نیست. هدف آن است که پیش از قطعی شدن انتقال مالکیت یکی از داراییهای مهم مجموعه تأمین اجتماعی، مبنای تصمیم و منافع اقتصادی آن روشن باشد.
۱۳۰ هزار میلیارد تومان، عدد کوچکی نیست؛ اما پرسش مهمتر این است که این عدد چگونه محاسبه شده و چه تضمینی وجود دارد که منافع صاحبان واقعی سرمایه در معامله حفظ شود؟
بولتن نیوز آمادگی دارد پاسخها و مستندات شستا، مدیریت رایتل و مراجع ذیربط را منتشر کند.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com