نقرهای که دیده نشد؛ مسی که شاید هرگز شمرده نشد
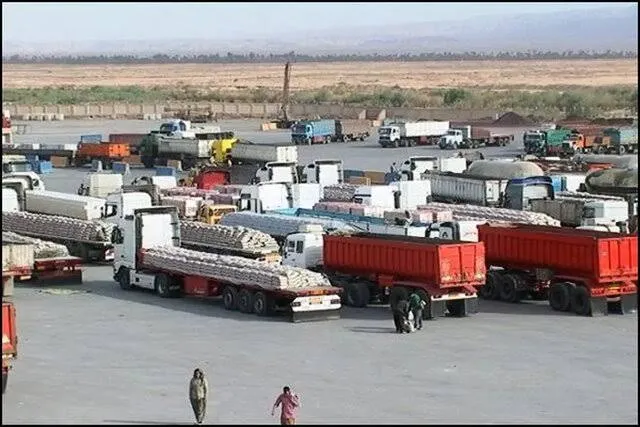
گروه اقتصادی گاهی یک پرونده بزرگ از دل چند نامه اداری بیرون میآید؛ نامههایی که هر کدام بهتنهایی «روتین» به نظر میرسند، اما وقتی کنار هم گذاشته شوند، تصویری نگرانکننده از یک خلأ ساختاری ترسیم میکنند. چهار سندی که به دست ما رسیده، دقیقاً همین ویژگی را دارند. این اسناد مستقیماً تخلف در حوزه «مس» را اثبات نمیکنند، اما یک حقیقت تلخ را مستند میسازند: در نظام ارزشگذاری صادرات مواد معدنی ایران، فلزات همراهِ ارزشمند سالهاست که در سایه ماندهاند.
به گزارش بولتن نیوز ،نقطه شروع، نامهای است از معاونت معادن و فرآوری مواد وزارت صمت به گمرک، به تاریخ ۳ بهمن ۱۴۰۰. در این نامه صراحتاً آمده است: «کنسانتره سرب و روی تولید شده در کشور در برخی موارد حاوی عناصر گرانبها از جمله فلز نقره میباشد لذا میبایست در ارزشگذاری و اخذ حقوق گمرکی آن بازنگری انجام گردد.» وزارت صمت در همان نامه، فهرستی از مطالبات خود را مطرح میکند: اظهارنامههای صادراتی، پروفرماها، آنالیزهای آزمایشگاه استاندارد گمرک، دستورالعملهای قیمتگذاری و روش آنالیز عنصری کنسانتره سرب و روی. حتی پیشنهاد برگزاری جلسه مشترک با کارشناسان گمرک و آزمایشگاه استاندارد را میدهد.
این نامه، سند «علم به موضوع» است. دستگاه متولی از چهار سال پیش میدانست که در محمولههای معدنی صادراتی، فلزات گرانبهایی وجود دارد که در ارزشگذاری لحاظ نمیشوند. سؤال اینجاست: چرا این هشدار در عمل به سازوکار الزامآور تبدیل نشد؟
سؤالی که نماینده اسفراین پرسید
سه سال و نیم بعد، در ۱۷ مرداد ۱۴۰۴، نامهای از معاونت امور حقوقی و مجلس وزارت اقتصاد به گمرک ارسال میشود. این نامه به سؤال «جناب آقای قوامی، نماینده محترم مردم اسفراین» در مجلس شورای اسلامی اشاره دارد. نماینده اسفراین پرسیده است: «چرا در سال ۱۴۰۳ حدود ۶۰ هزار تن و در ۶ ماهه ۱۴۰۴ بیش از ۱۰۰ هزار تن کنسانتره سرب صادر شده و فلز ارزشمند نقره آن در ارزیابی گمرک دیده نشده است؟»
این سؤال، ماهیتاً یک «افشاگری پارلمانی» است. یک نماینده مجلس، با استناد به آمار صادرات، از دولت میپرسد که چرا ارزش واقعی محمولههای معدنی صادراتی محاسبه نمیشود. پاسخ گمرک، اگرچه با لحنی محتاطانه نوشته شده، اما حاوی اعترافی بسیار مهم است.
پاسخ گمرک و توپ در زمین صمت
گمرک جمهوری اسلامی ایران در نامهای به تاریخ ۹ آذر ۱۴۰۴، به معاون امور حقوقی و مجلس وزارت اقتصاد پاسخ میدهد. این نامه، شاید مهمترین سند در میان چهار سند موجود باشد. گمرک در این نامه توضیح میدهد:
· صادرات کنسانتره سرب نیازمند مجوز نیست و پس از تأیید «ماهیت محموله» توسط آزمایشگاه مجاز، تشریفات صادرات انجام میشود.
· بر اساس قانون مقررات صادرات و واردات، صدور و ورود کالا منحصراً از طریق وزارت صمت، معدن و تجارت به سازمانهای اجرایی ذیربط اعلام میگردد.
· در خصوص «نحوه انجام تشریفات صادراتی محمولههای معدنی»، گمرک به بخشنامهها و مقررات وزارت صمت ارجاع میدهد.
اما نکته کلیدی در انتهای نامه است. گمرک مینویسد: «در خصوص نحوه انجام تشریفات صادراتی محمولههای معدنی مذکور ملاحظه میفرمایند که در هر مورد جهت حصول انطباق مشخصات اظهاری اعم از تعرفه کالا یا ماهیت آن، نسبت به ارسال نمونه کالا به یکی از آزمایشگاههای ذیصلاح اقدام میگردد که در صورت تأیید ماهیت کالای موصوف، نسبت به ادامه تشریفات صادراتی در گمرک اجرایی مربوطه اقدام میگردد.»
و سپس، جملهای که کل ماجرا را روشن میکند: «ضمناً اینکه بر اساس مفاد ماده ۲۱ قانون حفاظت از خاک، صادرات در گمرک اجرایی مربوطه اقدام میگردد. ضمن اینکه بر اساس مفاد ماده ۲۱ قانون حفاظت از خاک، صادرات مواد معدنی موضوع ماده ۲۱ صدرالذکر (شامل ۸۵ قلم کالا به همراه کد تعرفه مربوطه و شرح مواد معدنی) پس از تأیید ماهیت آنها، جهت ادامه تشریفات صادرات (عدم نیاز به مراعات ضوابط مقرر در ماده موصوف از حیث اخذ مجوز) با رعایت سایر مقررات طی بخشنامه شماره ۱۳۰۵۵۷۰ مورخ ۱۴۰۱/۹/۶ به گمرکات اجرایی ابلاغ شده است.»
و در نهایت، گمرک توپ را به زمین وزارت صمت میاندازد: «در پایان ضمن ایفاد فایل حاوی اطلاعات آماری مربوط به صادرات کنسانتره سرب اکسیدی و سولفیدی تحت تعرفههای ۲۶۰۷۰۰۲۰ و ۲۶۰۷۰۰۳۰ از سال ۱۴۰۳ لغایت ۱۴۰۴/۰۶/۳۱ تصریح میدارد، چنانچه از نظر وزارت صنعت، معدن و تجارت، وجود مقادیر بسیار اندک فلزات گرانبها ازجمله نقره در مواد خام و نیمه خام معدنی صادراتی کشور، از حیث قابلیت استحصال، دارای صرفه اقتصادی بوده و در ضوابط و شرایط صادرات محصولات موصوف مؤثر باشد، لازم است مراتب در اجرای تبصره ذیل ماده ۴ قانون مقررات صادرات و واردات جهت اجرا به کلیه دستگاههای اجرایی ابلاغ گردد که تاکنون این امر صورت نپذیرفته است.»
این جمله، اعترافی رسمی است: «تاکنون این امر صورت نپذیرفته است.» یعنی چهار سال پس از هشدار وزارت صمت در سال ۱۴۰۰، هنوز ضابطهای برای ارزشگذاری فلزات گرانبهای قابل استحصال در مواد معدنی صادراتی ابلاغ نشده است.
نامهای که مسیر را روشن میکند
نامه چهارم، در واقع همان نامه اولیه وزارت اقتصاد به گمرک است که در سند دوم به آن اشاره شد. این نامه که به تاریخ ۱۷ مرداد ۱۴۰۴ نوشته شده، جزئیات بیشتری از سؤال نماینده اسفراین را ارائه میدهد و نشان میدهد که این موضوع در سطح مجلس و وزارت اقتصاد بهطور جدی پیگیری میشود.
شکاف چهارساله و پرونده «مس»
حالا بیایید این اسناد را کنار هم بگذاریم و به پرونده «مس» وصل کنیم. پروندهای که دیروز روی آن کار میکردیم و به دنبال حلقه مفقودهاش بودیم.
اولین نکته: اسناد موجود نشان میدهد که «فلز همراه» در کنسانترههای معدنی، یک مفهوم شناختهشده برای وزارت صمت از سال ۱۴۰۰ بوده است. این موضوع محدود به نقره در کنسانتره سرب و روی نمیشود. کنسانتره مس نیز میتواند حاوی فلزات گرانبها مانند طلا، نقره، مولیبدن و عناصر نادر خاکی باشد. اگر وزارت صمت از سال ۱۴۰۰ میدانست که کنسانتره سرب و روی حاوی نقره است، به طریق اولی باید میدانست که کنسانتره مس نیز میتواند حاوی فلزات ارزشمند باشد.
دومین نکته: گمرک در پاسخ خود بهصراحت میگوید که مبنای تشریفات صادراتی، «تأیید ماهیت کالا» توسط آزمایشگاه مجاز است. اما «تأیید ماهیت» با «آنالیز کامل عنصری» تفاوت بنیادین دارد. تأیید ماهیت یعنی اینکه مثلاً این محموله «کنسانتره سرب» است، نه چیز دیگر. اما آنالیز کامل عنصری یعنی اینکه در این محموله، چه مقدار سرب، چه مقدار نقره، چه مقدار طلا و چه مقدار عناصر دیگر وجود دارد. گمرک بر اساس «وزن و عنوان اظهارشده کالا» عمل میکند، نه بر اساس «آنالیز کامل عناصر و فلز محتوی». این دقیقاً همان خلأیی است که پرونده مس را باز میکند.
سومین نکته: گمرک در نامه خود میگوید که اگر وزارت صمت تشخیص دهد که وجود فلزات گرانبها در مواد خام و نیمهخام «دارای صرفه اقتصادی» است، باید ضابطه آن را ابلاغ کند. این جمله دو پیام دارد: اولاً، گمرک مسئولیت تشخیص «صرفه اقتصادی» را بر عهده وزارت صمت میگذارد. ثانیاً، گمرک اعتراف میکند که تاکنون چنین ضابطهای وجود نداشته است. یعنی در چهار سال گذشته، محمولههای معدنی صادراتی – از جمله کنسانتره مس – بدون اینکه ارزش واقعی فلزات همراه آنها محاسبه شود، از گمرک خارج شدهاند.
چهارمین نکته: سؤال نماینده اسفراین درباره کنسانتره سرب است، اما منطق این سؤال قابل تعمیم به کنسانتره مس است. اگر کنسانتره سرب حاوی نقره بوده و ارزش آن در گمرک دیده نشده، آیا کنسانتره مس حاوی طلا و نقره و مولیبدن نیز همین سرنوشت را داشته است؟ این سؤال، هسته اصلی پرونده «مس» است.
چهار سال سکوت: چه اتفاقی افتاد؟
فاصله بین سال ۱۴۰۰ تا ۱۴۰۴، یک «چهارسال طلایی» برای نظام ارزشگذاری صادرات معدنی ایران است. در سال ۱۴۰۰، وزارت صمت موضوع را مطرح میکند. در سال ۱۴۰۴، گمرک میگوید هنوز ضابطهای ابلاغ نشده است. در این چهار سال چه اتفاقی افتاد؟
سه احتمال وجود دارد:
احتمال اول: وزارت صمت پس از نامه ۱۴۰۰، موضوع را پیگیری نکرد و در اولویتهای دیگر گم شد. این احتمال با توجه به اینکه نامه ۱۴۰۰ از سوی «معاونت معادن و فرآوری مواد» ارسال شده، بعید به نظر میرسد. مگر اینکه تغییرات مدیریتی یا اولویتهای دیگر باعث توقف این پیگیری شده باشد.
احتمال دوم: وزارت صمت پیگیری کرد، اما گمرک یا سایر دستگاهها همکاری لازم را نکردند. گمرک در نامه ۱۴۰۴ خود میگوید که «تاکنون این امر صورت نپذیرفته است» و توپ را به زمین صمت میاندازد. این جمله میتواند به این معنا باشد که گمرک منتظر ابلاغ ضابطه از سوی صمت بوده است.
احتمال سوم: مقاومت ذینفعان. شرکتهای معدنی صادرکننده، بهویژه در حوزه کنسانتره مس، ممکن است در برابر ایجاد سازوکار ارزشگذاری دقیق مقاومت کرده باشند. زیرا ارزشگذاری دقیق فلزات همراه، به معنای افزایش عوارض صادراتی و کاهش سود آنهاست. این احتمال، پرونده را وارد فاز جدیدی میکند: فاز منافع و انگیزهها.
سؤال کلیدی برای پرونده مس
حالا وقت آن است که سؤال کلیدی را مطرح کنیم. سؤالی که باید از وزارت صمت، گمرک و شرکتهای معدنی پرسیده شود:
در صادرات کنسانترههای معدنی حاوی مس، مبنای گمرک «وزن و عنوان اظهارشده کالا» است یا «آنالیز کامل عناصر و فلز محتوی»؟ اگر فلزات همراه ارزشمند وجود داشته باشد، ارزش واقعی آنها در اظهارنامه صادراتی، عوارض و رفع تعهد ارزی چگونه محاسبه میشود؟
اگر پاسخ این سؤال را با دادههای صادراتی مس و آنالیز چند محموله بگیریم، پروندهای بسیار محکمتر از صرف طرح اتهام خواهیم داشت. این اسناد فعلاً «سرنخ ساختاری» بسیار قویاند، نه سند اثبات تخلف مس.
از نقره تا مس، یک خلأ مشترک
چهار سندی که بررسی کردیم، یک تصویر بزرگتر را ترسیم میکنند: در نظام ارزشگذاری صادرات مواد معدنی ایران، یک خلأ ساختاری وجود دارد که سالهاست نادیده گرفته شده است. این خلأ، مختص نقره در کنسانتره سرب نیست. این خلأ، مختص مس نیز نیست. این خلأ، یک مشکل سیستمی است که میتواند تمام کنسانترههای معدنی صادراتی ایران را تحت تأثیر قرار دهد.
وزارت صمت در سال ۱۴۰۰ موضوع را شناخت. گمرک در سال ۱۴۰۴ میگوید ضابطهای ابلاغ نشده است. در این چهار سال، چه مقدار فلز گرانبها از ایران خارج شد که ارزش آن در اظهارنامههای صادراتی دیده نشد؟ چه مقدار عوارض صادراتی پرداخت نشد؟ چه مقدار تعهد ارزی بر اساس ارزش واقعی محمولهها انجام نشد؟
اینها سؤالاتی است که پرونده «مس» را از یک اتهام صرف، به یک پرونده مستند و حقوقی تبدیل میکند. پروندهای که میتواند نشان دهد چگونه یک خلأ قانونی، به یک ناترازی اقتصادی و حقوقی تبدیل شده است.
و شاید مهمترین درس این ماجرا این باشد: وقتی دستگاه متولی از سال ۱۴۰۰ میداند که در محمولههای معدنی صادراتی، فلزات گرانبها وجود دارد، اما چهار سال بعد هنوز ضابطهای برای ارزشگذاری آنها ابلاغ نشده است، این خودش یک «تخلف ساختاری» است – حتی اگر هیچ فردی بهطور مشخص مرتکب جرمی نشده باشد.
پینوشت: یک درخواست شفافیت
از وزارت صمت و گمرک جمهوری اسلامی ایران درخواست میکنیم که به این سؤالات پاسخ دهند:
۱. در چهار سال گذشته، چه اقداماتی برای تدوین و ابلاغ ضابطه ارزشگذاری فلزات گرانبها در مواد معدنی صادراتی انجام شده است؟
۲. در صادرات کنسانتره مس، روش آنالیز عنصری محمولهها چیست و آیا فلزات همراه مانند طلا، نقره و مولیبدن در ارزشگذاری لحاظ میشوند؟
۳. آمار دقیق صادرات کنسانتره مس در سالهای ۱۴۰۰ تا ۱۴۰۴، به تفکیک شرکتهای صادرکننده و کدهای تعرفه، چیست؟
۴. چه مقدار عوارض صادراتی و تعهد ارزی بر اساس ارزش واقعی فلزات همراه در محمولههای معدنی صادراتی محاسبه شده است؟
پاسخ این سؤالات، میتواند پرونده «مس» را از یک ابهام به یک مستند روشن تبدیل کند. و این، وظیفه رسانه است که آن را پیگیری کند.
شما می توانید مطالب و تصاویر خود را به آدرس زیر ارسال فرمایید.
bultannews@gmail.com